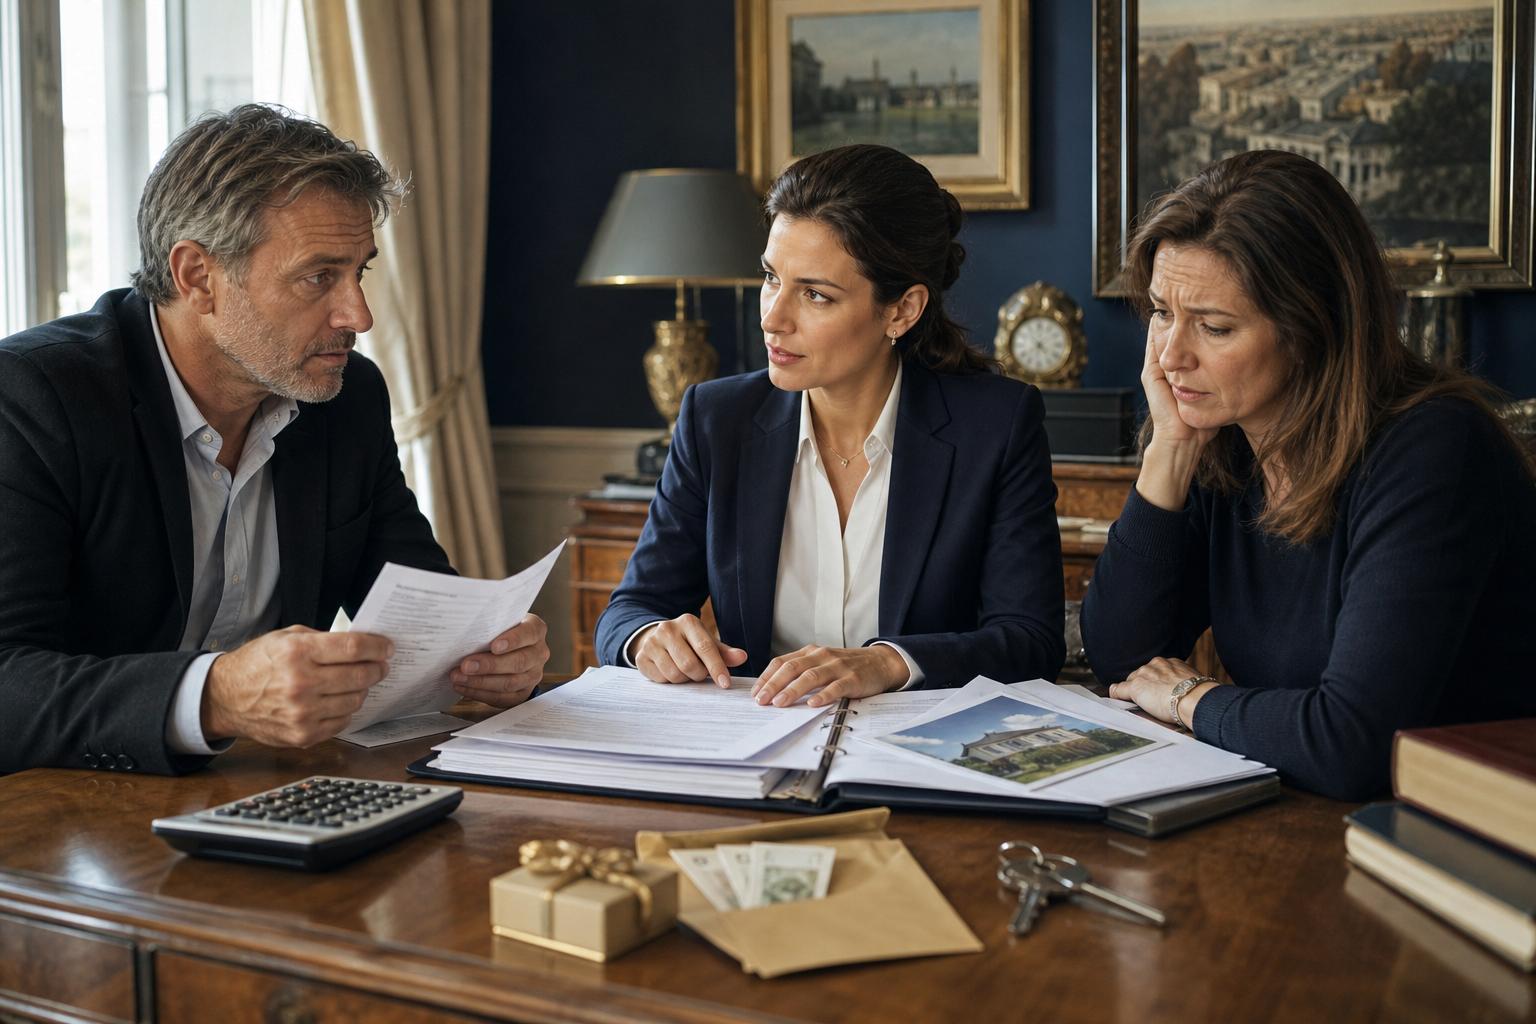
Le jour où la fratrie se retrouve chez le notaire, les souvenirs remontent souvent avant les chiffres. Il y a la maison de vacances, les vieux albums, puis cette phrase qui tombe, parfois à voix basse : « Oui, mais lui, il avait déjà reçu de l’argent pour son appartement. » Une avocate rompue aux dossiers de succession le rappelle sans détour : les donations faites du vivant des parents peuvent devoir être recomptées au moment du partage. Et cette règle surprend encore beaucoup de familles. Car un geste fait vingt ans plus tôt, avec amour et sans arrière-pensée, peut réveiller une vraie tension. Tout se joue parfois dans un détail.
Le cadeau d’hier peut peser lourd dans la succession de demain
Nous connaissons tous ce moment où un parent veut aider l’un de ses enfants sans attendre : un apport pour acheter un logement, une somme pour lancer une entreprise, le règlement d’études coûteuses ou un terrain transmis avant l’heure. Dans la plupart des cas, ce geste est vu comme naturel, presque évident. Pourtant, en droit français, une donation consentie à un héritier est présumée avoir été avancée sur sa future part d’héritage. On parle alors de rapport civil de la donation. L’idée n’est pas de punir celui qui a été aidé, mais de restaurer une forme d’équilibre entre les enfants au jour du partage.
Imaginez une mère qui donne 60 000 euros à sa fille aînée en 2008 pour acheter un studio. À son décès, ses deux enfants découvrent que le studio vaut désormais bien davantage et que le patrimoine restant ne suffit plus à effacer l’impression d’injustice. Le notaire ne regarde pas uniquement le montant remis à l’époque : il doit aussi tenir compte de la valeur du bien donné au jour du partage, selon son état au moment de la donation. La nuance est technique, mais elle peut représenter plusieurs dizaines de milliers d’euros. Une aide familiale peut ainsi changer de dimension avec les années.
Cette mécanique repose sur une idée simple : un parent ne peut pas avantager durablement un héritier réservataire au détriment des autres, sauf dans certaines limites et sous certaines formes. La réserve héréditaire protège une partie du patrimoine au profit des enfants, tandis que la quotité disponible peut être attribuée plus librement. *Le droit des successions essaie de remettre de l’ordre là où les familles ont souvent fonctionné à la confiance.* Soyons honnêtes : personne ne fait vraiment cela tous les jours, noter chaque aide reçue autour d’une table de cuisine. Pourtant, les souvenirs deviennent moins fiables lorsque les montants comptent.
Donation, présent d’usage, donation-partage : les mots changent tout
Le premier réflexe consiste à retrouver les documents : acte notarié, relevés de virements, reconnaissance écrite, courrier accompagnant le don, ou même échanges familiaux. Une donation notariée contient souvent une clause précisant si elle est consentie « en avancement de part successorale » ou « hors part successorale ». Cette mention est décisive. Lorsqu’elle est faite hors part successorale, le parent a affiché sa volonté d’avantager le bénéficiaire, dans la limite de ce que la loi lui permet de transmettre librement. Sans indication claire, la donation à un enfant est généralement rapportable au partage.
Une confusion fréquente concerne les cadeaux de la vie courante. Un anniversaire, un mariage, une réussite au diplôme : un parent peut offrir une somme sans qu’il s’agisse forcément d’une donation à rapporter. Le présent d’usage est apprécié selon le niveau de vie et le patrimoine de celui qui donne, mais aussi selon l’occasion. Offrir 500 euros à Noël n’a pas le même sens pour tous les foyers. Offrir 40 000 euros à l’occasion d’un anniversaire, même avec une jolie carte, risque de ne pas convaincre grand monde. L’intention compte, les proportions aussi.
La donation-partage reste souvent une solution apaisante quand les parents souhaitent organiser les choses de leur vivant. Elle permet de répartir tout ou partie des biens entre les enfants et de figer, sous conditions, la valeur des biens au jour de l’acte. Cette stabilité évite bien des débats à venir.
« Le conflit naît rarement du montant donné ; il naît surtout de ce qui n’a jamais été expliqué », observe une avocate habituée aux litiges successoraux.
Faire établir un acte précis lorsqu’une somme élevée est versée à un enfant ;
Indiquer clairement si l’aide doit être rapportée à la succession ou non ;
Conserver les preuves, même lorsque la relation familiale est excellente ;
Consulter un notaire avant une donation immobilière ou une donation-partage.
Parler d’argent avant le silence évite parfois des années de rancœur
Le rapport des donations n’oblige pas forcément l’enfant aidé à rendre physiquement l’argent reçu. Très souvent, le calcul se fait au moment du partage : sa part successorale est diminuée de la valeur à rapporter, afin de rééquilibrer les droits de chacun. Tout dépend du patrimoine encore existant, de la nature des donations et des clauses prévues dans les actes. Une donation manuelle, comme un chèque ou un virement, n’échappe pas à cette logique parce qu’elle a été faite sans notaire. Le silence administratif ne fait pas disparaître l’histoire familiale.
Il faut aussi distinguer les règles civiles des règles fiscales, deux terrains souvent mélangés. Le délai de quinze ans, régulièrement évoqué pour les abattements fiscaux entre parents et enfants, ne signifie pas qu’une donation cesse automatiquement d’exister dans le calcul d’une succession. Fiscalité et partage civil ne racontent pas la même histoire. Cette confusion nourrit des déceptions évitables, surtout quand un héritier a entendu, des années plus tôt, que « tout était réglé ». **Un conseil transmis oralement ne remplace jamais un acte bien rédigé.**
Dans beaucoup de familles, le plus dur n’est pas de faire les comptes, mais d’oser en parler avant qu’il ne soit trop tard. Les parents peuvent expliquer pourquoi ils ont aidé un enfant à un moment précis : divorce, maladie, chômage, arrivée d’un bébé, projet professionnel fragile. Les autres enfants n’acceptent pas toujours tout, mais ils comprennent mieux ce qui a été nommé. Une succession apaisée ne dépend pas seulement des règles juridiques. Elle dépend aussi de ces conversations imparfaites, parfois gênantes, qui donnent un sens aux choix passés et empêchent les non-dits de devenir des accusations.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Donation rapportable
Une aide donnée à un enfant est souvent considérée comme une avance sur son héritage.
Comprendre pourquoi un ancien don réapparaît chez le notaire.
Valeur à retenir
Le calcul peut tenir compte de la valeur du bien au jour du partage, selon son état initial.
Anticiper l’impact réel d’un appartement, d’un terrain ou d’un commerce donné.
Prévention du conflit
Acte notarié, clause claire et discussion familiale réduisent les zones grises.
Protéger les liens familiaux autant que le patrimoine.
Architecte d’intérieur passionnée par l’habitat durable, j’accompagne vos projets déco, rénovation et cuisine responsable avec enthousiasme et proximité.
Toutes les donations faites aux enfants doivent-elles être rapportées à la succession ?
Sans indication contraire, une donation consentie à un enfant est généralement rapportable au partage. Si l'acte précise qu'elle est faite « hors part successorale », le parent a voulu avantager le bénéficiaire, dans la limite de ce que la loi autorise.
Un cadeau d'anniversaire ou de Noël compte-t-il comme une donation ?
Pas nécessairement : on parle alors de présent d'usage, apprécié selon le niveau de vie et le patrimoine de celui qui donne ainsi que selon l'occasion. Offrir 500 euros à Noël n'a pas la même portée que verser 40 000 euros pour un anniversaire.
L'enfant aidé doit-il rendre l'argent reçu ?
Pas forcément. Le plus souvent, le calcul se fait au moment du partage : sa part successorale est diminuée de la valeur à rapporter, afin de rééquilibrer les droits de chacun.
Le délai de quinze ans efface-t-il une donation ?
Non. Ce délai concerne les abattements fiscaux entre parents et enfants et ne signifie pas qu'une donation disparaît du calcul civil de la succession. Fiscalité et partage civil obéissent à des logiques différentes.
Un simple virement ou un chèque échappe-t-il au rapport successoral ?
Non. Une donation manuelle, comme un chèque ou un virement, reste soumise à la même logique même si elle n'a pas été faite devant notaire.