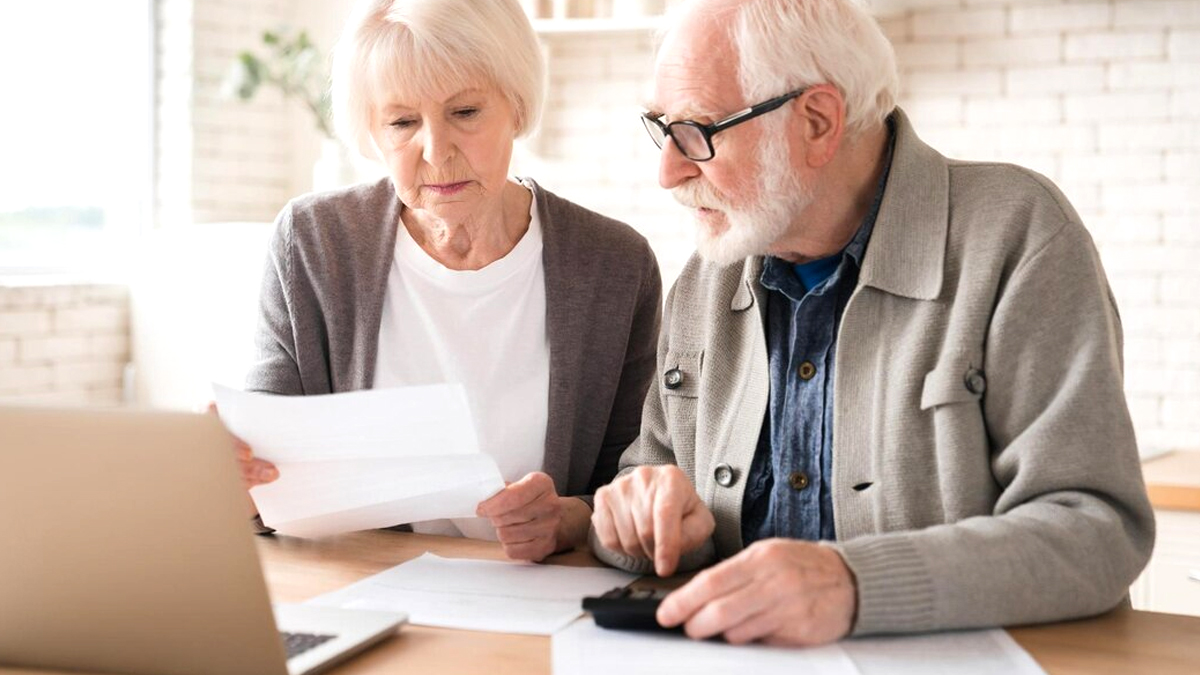
Le 3 du mois, à 8 h 17, Sylvie a ouvert l’application de sa banque entre son café et la vaisselle du petit déjeuner. Sa pension venait d’être versée, comme prévu, mais le montant affiché n’avait rien de rassurant : 1 486 euros, soit 74 euros de moins que le mois précédent. À 64 ans, cette ancienne employée administrative connaît ses dépenses presque par cœur : le loyer, l’électricité, la mutuelle, les courses, les médicaments de son mari. Pourtant, devant ce chiffre, tout s’est brouillé. Elle a repris un carnet posé près du téléphone, puis une vieille calculatrice. « Je dois avoir oublié quelque chose », a-t-elle soufflé. Ce n’était pas vraiment une erreur. C’était le début d’un recalcul.
Le virement est arrivé, mais le budget ne tombait plus juste
Le choc ne vient pas toujours d’une grosse baisse spectaculaire. Souvent, il commence par quelques dizaines d’euros qui disparaissent sans bruit, alors que les prélèvements, eux, restent parfaitement ponctuels. Sylvie avait construit son mois autour d’un montant stable, celui qu’elle voyait s’afficher depuis des mois sur son compte. Quand la pension a changé, même légèrement, son équilibre s’est déplacé d’un cran. Le plein d’essence a été repoussé, le rendez-vous chez l’opticien aussi. Nous connaissons tous ce moment où un chiffre banal prend soudain une place énorme dans la journée. *Un montant différent suffit parfois à faire douter de toute son organisation.*
Dans le cas de Sylvie, la première vérification a été très simple : comparer le relevé bancaire avec le détail de paiement disponible sur son espace retraite. Elle a découvert que le montant brut n’avait pas forcément baissé, mais que les prélèvements sociaux et le taux de prélèvement à la source avaient évolué. Sur une pension de 1 560 euros, une variation de 4 ou 5 % peut représenter plusieurs dizaines d’euros nets. Or, 70 euros, ce n’est pas seulement une ligne sur un écran : c’est une facture de gaz, une partie du panier de courses, ou les cadeaux prévus pour les petits-enfants. La retraite se gère souvent au plus près.
Une pension versée en début de mois peut bouger pour plusieurs raisons : mise à jour du taux d’imposition transmis par l’administration fiscale, changement de CSG selon les revenus de référence, régularisation, retenue exceptionnelle ou modification d’une pension complémentaire. Les caisses de retraite n’appliquent pas toutes les mêmes calendriers ni les mêmes libellés, ce qui ajoute parfois à la confusion. Le bon réflexe consiste à distinguer le montant brut, les cotisations et le net réellement crédité. **Le chiffre reçu sur le compte n’explique pas tout à lui seul.** Avant de penser à une erreur, il faut retrouver ce qui a changé, ligne après ligne.
Reprendre les chiffres sans se faire peur
Sylvie a commencé par une méthode presque scolaire, mais redoutablement efficace : elle a posé sur la table les trois derniers relevés de pension et les trois derniers relevés bancaires. Elle a noté, dans trois colonnes, la date du versement, le montant net et les retenues indiquées. Cette comparaison sur plusieurs mois évite de tirer des conclusions trop vite après un seul virement. Elle permet aussi de repérer une somme inhabituelle, comme une régularisation ou un remboursement. Pour ne pas se perdre, mieux vaut regarder d’abord les montants fixes : retraite de base, complémentaire, pension de réversion éventuelle. Le reste vient après, tranquillement.
L’erreur fréquente consiste à recalculer tout son budget le jour même, sous le coup de l’inquiétude. Sylvie l’a presque fait : annuler une sortie prévue, réduire immédiatement son virement vers le livret, repousser un achat utile. Puis elle a attendu d’avoir les documents. C’est plus sage. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Les intitulés administratifs sont parfois opaques, et les espaces en ligne ne rendent pas toujours les choses plus simples. Si un montant reste incompréhensible, appeler sa caisse de retraite ou demander un rendez-vous dans un point d’accueil peut éviter des heures de stress et de calculs approximatifs.
Après deux appels et une vérification de son avis d’impôt, Sylvie a compris qu’une hausse de son taux de prélèvement à la source expliquait l’essentiel de l’écart. Elle n’a pas retrouvé les 74 euros, mais elle a retrouvé une explication, ce qui change déjà beaucoup.
« Ce qui m’a paniquée, ce n’était pas seulement l’argent en moins. C’était de ne pas savoir si cela allait recommencer chaque mois », raconte Sylvie.
Comparer le net versé avec les deux mois précédents ;
Consulter le détail de paiement de chaque caisse ;
Vérifier son taux de prélèvement à la source ;
Conserver une petite marge pour les dépenses imprévues.
Quand quelques euros obligent à revoir toute la suite du mois
Ce qui arrive à Sylvie rappelle une réalité peu spectaculaire, mais très concrète : la retraite n’est pas un montant gravé dans le marbre. Les prélèvements, les impôts, les tarifs de l’énergie et les dépenses de santé transforment vite une somme théorique en budget serré. Recalculer ne signifie pas renoncer à tout, ni vivre dans l’angoisse d’un écran bancaire. Cela peut vouloir dire déplacer une dépense, revoir un abonnement oublié, demander une estimation fiscale ou simplement noter ce qui entre et ce qui sort pendant quelques semaines. **Comprendre son virement, c’est déjà reprendre un peu la main.** Et beaucoup de retraités découvrent cette fragilité le même matin, en silence.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Montant net différent
Le versement peut varier à cause des prélèvements sociaux, de l’impôt ou d’une régularisation.
Évite de conclure trop vite à une erreur de la caisse.
Comparaison sur trois mois
Relever les montants bruts, nets et les retenues permet d’identifier une variation réelle.
Donne une vision claire, sans calculer dans l’urgence.
Demande d’explication
La caisse de retraite et le service des impôts peuvent préciser l’origine d’un écart.
Permet d’adapter son budget sur des informations fiables.
Architecte d’intérieur passionnée par l’habitat durable, j’accompagne vos projets déco, rénovation et cuisine responsable avec enthousiasme et proximité.
Pourquoi ma pension varie-t-elle d'un mois à l'autre si je suis retraitée ?
Une pension peut varier pour plusieurs raisons : mise à jour du taux d'imposition par l'administration fiscale, changement de CSG selon vos revenus de référence, régularisations, retenues exceptionnelles ou modification d'une pension complémentaire. Sur une pension de 1 560 euros, une variation de 4 ou 5 % peut représenter plusieurs dizaines d'euros nets.
Comment savoir si ma caisse de retraite a commis une erreur ?
Avant de conclure à une erreur, comparez trois mois de relevés en notant le montant net et les retenues. Consultez le détail de paiement sur votre espace retraite en ligne et vérifiez votre taux de prélèvement à la source. Si le montant reste incompréhensible, appelez directement votre caisse de retraite.
Que faire immédiatement après avoir découvert une baisse de ma pension ?
L'erreur fréquente consiste à recalculer tout son budget le jour même sous le coup de l'inquiétude. Il est plus sage d'attendre d'avoir les documents, puis de comparer tranquillement avec les mois précédents avant de réorganiser vos dépenses.
Quels documents dois-je consulter pour comprendre une variation de versement ?
Rassemblez les trois derniers relevés de pension, les trois derniers relevés bancaires, consultez le détail de paiement de chaque caisse, vérifiez votre taux de prélèvement à la source et, si nécessaire, votre avis d'impôt.
Comment gérer mon budget si je n'arrive pas à prévoir le montant exact de ma pension ?
Conservez une petite marge pour les dépenses imprévues, notez régulièrement ce qui entre et sort sur quelques semaines, et déplacez les dépenses non urgentes plutôt que de réduire l'essentiel. Comprendre votre virement vous permet de reprendre un peu la main sur votre situation.