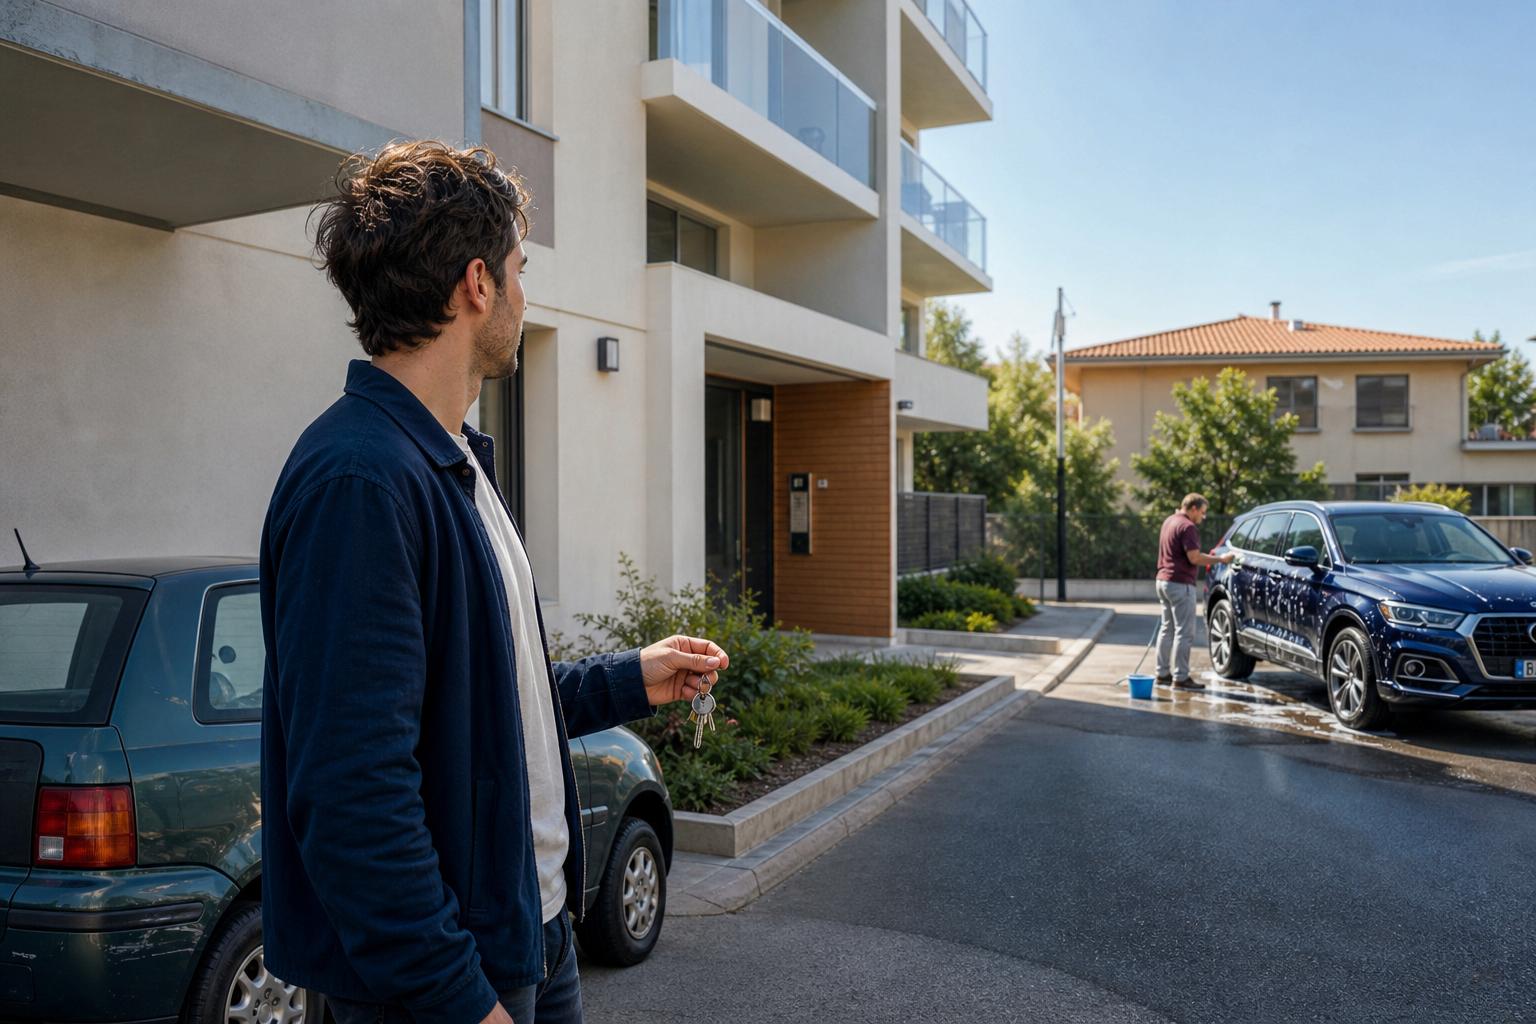
Le samedi matin, Lolo regarde les annonces immobilières sur son téléphone pendant que son voisin lave une voiture neuve, brillante, encore parfumée au plastique. À 29 ans, il vient de signer pour un petit deux-pièces en périphérie de Lyon, sans héritage spectaculaire ni salaire de cadre dirigeant. Il raconte qu’il a longtemps rêvé d’une belle voiture, celle qui fait tourner les têtes au feu rouge et donne l’impression d’avoir « réussi ». Puis il a fait ses comptes, vraiment. Entre le crédit, l’assurance, le carburant et les révisions, cette envie aurait mangé sa capacité d’emprunt. Il a choisi les clés d’un appartement plutôt que celles d’un SUV. Une décision moins glamour, peut-être. Mais nettement plus solide.
La voiture neuve, ce rêve qui coûte plus cher qu’il n’en a l’air
Nous connaissons tous ce moment où une voiture neuve semble raconter quelque chose de nous : un premier emploi stable, une promotion, une liberté enfin gagnée. Les publicités savent très bien jouer avec cela, montrant des jeunes adultes souriants sur des routes vides, sans facture d’assurance ni station-service hors de prix. Dans la vraie vie, la mensualité affichée en grand masque souvent le reste. Lolo l’a compris en comparant calmement son budget, un soir, à sa table de cuisine. Sa voiture d’occasion roulait encore. Elle n’était pas très jolie, mais elle l’emmenait partout.
Avant d’acheter, Lolo avait repéré une citadine neuve à 24 000 euros, financée sur plusieurs années. Sur le papier, la mensualité paraissait acceptable : autour de 320 euros. En ajoutant l’assurance tous risques, le carburant, l’entretien, le stationnement et quelques frais imprévus, il arrivait plutôt à 500 euros mensuels. Cela représentait une somme vertigineuse sur cinq ans. À la même période, il mettait de côté 450 euros chaque mois pour son apport immobilier. Le calcul a été brutal, mais très simple : la voiture pouvait retarder son projet de plusieurs années.
L’achat d’une voiture neuve est l’un des grands problèmes de l’éducation financière des jeunes, non parce qu’une voiture serait forcément une mauvaise décision, mais parce que son coût total est rarement enseigné. On parle du prix catalogue, de la remise du concessionnaire et de la mensualité. On parle moins de la décote, souvent rapide dès les premiers kilomètres, ou du crédit qui réduit la marge de manœuvre face à la banque. Une voiture peut être utile tous les jours sans devenir une priorité patrimoniale. La nuance change tout, surtout avant 30 ans.
Comment Lolo a protégé son projet immobilier sans se priver de vivre
Sa méthode n’avait rien de révolutionnaire : il a commencé par établir le coût réel de sa mobilité sur douze mois. Lolo a noté chaque dépense dans une application simple, du plein d’essence aux pneus remplacés à l’improviste. Puis il a comparé trois scénarios : garder son véhicule actuel, acheter une occasion récente ou signer pour du neuf. Ce travail lui a permis de fixer un plafond clair : ses dépenses automobiles ne devaient pas dépasser une part raisonnable de ses revenus. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Mais le faire une fois sérieusement peut éviter de longues années de regret.
L’erreur fréquente consiste à raisonner uniquement en mensualités. Un crédit de 300 euros peut sembler léger quand le salaire vient de tomber, surtout après des années d’études ou de petits contrats. Pourtant, cette somme devient lourde lorsqu’elle s’ajoute au loyer, aux courses, aux abonnements et à l’épargne qui disparaît sans bruit. Lolo ne juge pas ses amis qui ont acheté neuf. Certains ont besoin d’un véhicule fiable pour travailler loin, transporter des enfants ou rouler beaucoup. Le problème commence quand l’achat répond surtout à la pression sociale, à cette petite voix qui répète qu’il faut afficher sa réussite.
Pour rester fidèle à son objectif, Lolo a gardé son ancienne voiture deux ans de plus, en mettant de côté la différence entre ce qu’aurait coûté un crédit neuf et ses frais réels. Il appelait cela son « faux crédit », une astuce presque banale, mais qui lui a permis de renforcer son apport.
« Je ne voulais pas devenir propriétaire en vivant comme un moine. Je voulais juste arrêter de payer pour une image qui ne m’appartenait même pas vraiment », raconte Lolo.
Comparer le coût global : crédit, assurance, carburant, entretien et décote.
Tester son budget : épargner la future mensualité pendant trois mois.
Protéger son apport : éviter de vider son épargne avant un achat immobilier.
Devenir propriétaire avant 30 ans : un choix de rythme, pas une course
Le jour de la signature, Lolo n’a pas soudainement eu l’impression d’être riche. Il a surtout ressenti un étrange mélange de fierté et de trac devant les documents à parapher. Son appartement demandait quelques travaux, sa salle de bains n’avait rien d’une photo de magazine, et sa voiture affichait toujours quelques rayures sur le pare-chocs. Pourtant, il avait gagné quelque chose de concret : une marge de décision. Celle de pouvoir choisir ses dépenses futures au lieu de les subir. **L’apport personnel** ne tombe pas du ciel ; il se construit souvent dans des renoncements discrets.
Son histoire ne dit pas que tout le monde doit acheter un logement avant 30 ans, ni qu’il faut rouler dans une vieille voiture par principe. Les situations diffèrent, les villes aussi, et beaucoup de jeunes font face à des loyers qui absorbent déjà une part énorme de leurs revenus. Elle pose une question plus intime : quel objet nous rapproche réellement de la vie que nous voulons mener ? Une voiture neuve peut apporter du confort et de la sécurité. Un projet immobilier peut offrir de la stabilité. Le bon choix est celui que l’on comprend, chiffres en main, sans se raconter d’histoire.
Parler d’argent entre amis ou en famille reste parfois gênant, presque impoli. Pourtant, partager un budget, une erreur de crédit ou une négociation avec la banque peut aider quelqu’un à respirer un peu mieux. Lolo le sait : sans les conseils d’un collègue qui avait acheté avant lui, il aurait probablement signé pour cette citadine neuve. Aujourd’hui, il garde une règle simple : avant toute grosse dépense, il attend quarante-huit heures et regarde ce qu’elle enlève à ses projets. Ce délai ne tue pas les envies sincères. Il révèle les autres.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Coût réel d’une voiture
La mensualité ne couvre ni l’assurance, ni le carburant, ni l’entretien, ni la décote.
Évaluer une dépense automobile avec une vision complète.
Capacité d’emprunt
Un crédit auto peut réduire le montant accordé pour un prêt immobilier.
Préserver ses chances d’obtenir un financement logement.
Le test du faux crédit
Mettre de côté chaque mois la somme envisagée pour une voiture neuve.
Vérifier son budget et faire grandir son apport.
FAQ :
Faut-il éviter toute voiture neuve quand on veut acheter un logement ?Non. Une voiture neuve peut être adaptée à une situation professionnelle ou familiale. L’essentiel est de mesurer son coût total et son effet sur votre budget, votre épargne et votre future capacité d’emprunt.
Pourquoi un crédit auto peut-il gêner un achat immobilier ?La banque regarde vos charges mensuelles avant d’accorder un prêt. Une mensualité automobile réduit mécaniquement la somme disponible pour rembourser un crédit immobilier, même si votre salaire est stable.
Quelle part du budget consacrer à sa voiture ?Il n’existe pas de chiffre universel. Commencez par calculer toutes les dépenses liées au véhicule, puis vérifiez qu’elles ne vous empêchent ni de faire face aux imprévus ni d’épargner régulièrement.
Une voiture d’occasion est-elle toujours plus avantageuse ?Pas automatiquement. Une occasion mal entretenue peut devenir coûteuse. L’idée est de viser un véhicule fiable, adapté à vos besoins réels, avec un historique clair et un budget d’entretien prévu.
Comment commencer à constituer un apport avant 30 ans ?Automatisez un virement juste après le salaire, même modeste. Réduire une grosse charge durable, comme un crédit auto trop ambitieux, peut avoir bien plus d’effet que se priver de petits plaisirs chaque semaine.
Architecte d’intérieur passionnée par l’habitat durable, j’accompagne vos projets déco, rénovation et cuisine responsable avec enthousiasme et proximité.
Comment calculer le vrai coût d'une voiture neuve ?
Il faut additionner la mensualité du crédit, l'assurance tous risques, le carburant mensuel estimé, les frais d'entretien réguliers, le stationnement et prévoir la décote rapide du véhicule. Lolo a noté chaque dépense pendant douze mois pour établir une moyenne fiable.
Pourquoi un crédit automobile réduit-il la capacité d'emprunt immobilier ?
Les banques calculent le taux d'endettement global : un crédit auto en cours réduit le montant que vous pouvez emprunter pour un logement. Conserver cette marge de manœuvre est essentiel avant 30 ans.
Quel est le test du faux crédit utilisé par Lolo ?
Il s'agit de mettre de côté chaque mois la somme qu'aurait coûté une voiture neuve (300 à 400 euros par exemple) pendant au moins trois mois, pour vérifier que le budget tient réellement et renforcer son apport immobilier avec ces économies.
Faut-il absolument éviter une voiture neuve avant d'acheter un logement ?
Non, une voiture neuve peut être adaptée à une situation professionnelle ou familiale réelle. L'essentiel est de comprendre son coût global avant de l'acheter et de vérifier qu'elle n'hypothèque pas un projet immobilier important.
Pourquoi attendre 48 heures avant une grosse dépense ?
Ce délai permet de distinguer une envie sincère d'un achat impulsif motivé par la pression sociale ou l'émotion du moment, et de mesurer lucidement ce que la dépense enlève à ses projets prioritaires.