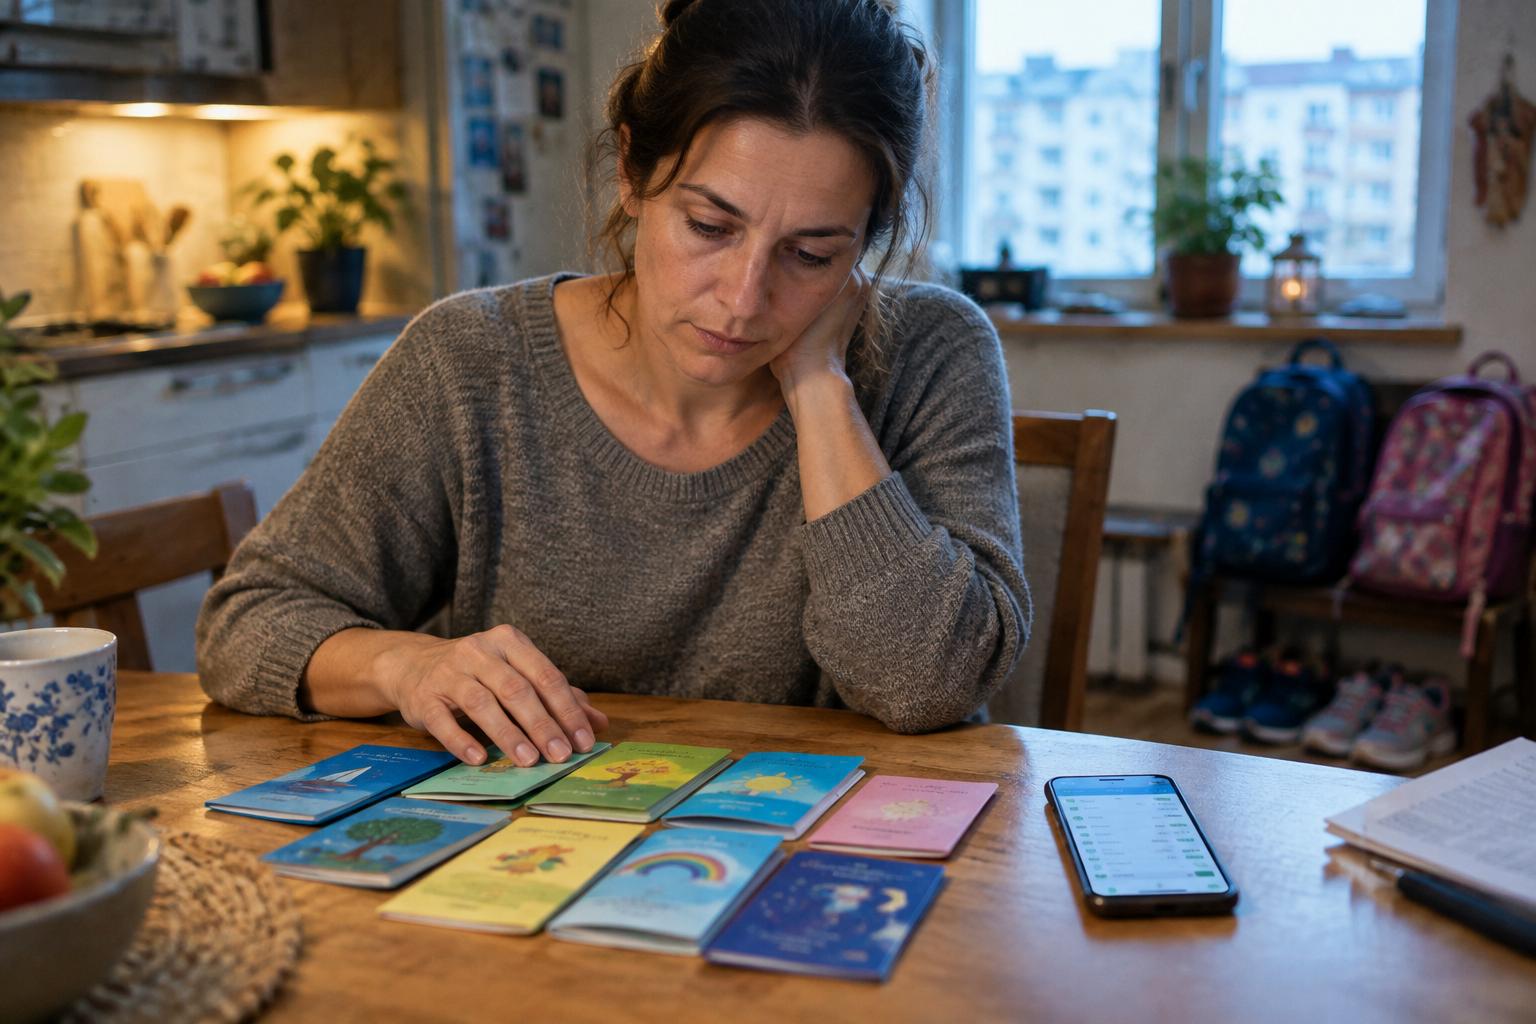
Ana les fait glisser du bout des doigts, une par une, en vérifiant les prénoms. Elle a dix enfants, dix avenirs différents, mais une même obsession : qu’aucun d’eux ne parte dans la vie avec le ventre noué par l’angoisse de l’argent. Dans son téléphone, l’application de sa banque clignote, presque comme un rappel quotidien de sa promesse à elle-même. Pour chaque enfant, un compte, un début de capital, 3 000 euros déjà déposés. Et tous les mois, un virement régulier qui tombe, que les enfants ne voient pas encore.
Nous connaissons tous ce moment où la fin du mois arrive plus vite que prévu. Ana, elle, a décidé que ce serait différent pour eux. Elle a bâti tout un système autour de cette idée un peu folle. Et ce qu’elle verse exactement chaque mois sur ces dix comptes pose une vraie question sur notre manière d’aider nos enfants.
L’idée un peu folle d’une mère de 10 enfants
Ana a 42 ans, des cernes qu’elle ne prend même plus la peine de cacher et un sens de l’organisation qui frôle l’obsession. Dans son salon, les cartables s’empilent, les chaussures traînent, la machine à laver ne s’arrête jamais. Au milieu de ce tumulte, elle a mis en place une règle silencieuse : chaque début de mois, avant même de payer certaines factures, elle alimente les comptes de ses enfants. Pour chacun, 3 000 euros de départ. Puis un virement mensuel fixe qui part *quoi qu’il arrive*. Elle parle de ces comptes comme d’« un onzième enfant invisible à nourrir ».
Quand elle a commencé, Ana travaillait à mi-temps, avec un salaire qui ne faisait rêver personne. Elle a ouvert le premier compte à la naissance de son aînée, avec 500 euros péniblement mis de côté. Aujourd’hui, chacun des dix a son propre compte, alimenté tous les mois par 50 euros. Cela fait donc 500 euros qui quittent son compte principal chaque mois. « C’est mon deuxième loyer », dit-elle en riant à moitié. Sur un an, cela représente 6 000 euros. Sur 18 ans, sans même parler des intérêts, on arrive à 108 000 euros posés pour l’avenir des enfants. Les chiffres, soudain, prennent une autre dimension.
Ce qui frappe, ce n’est pas le montant, c’est la régularité. 50 euros par enfant, ce n’est pas une somme délirante. Certaines familles dépensent plus en abonnements qu’elles ont oublié de résilier. Mais le fait d’avoir commencé tôt, de n’avoir presque jamais interrompu ces virements, change tout. Ana le répète souvent : « Je ne construis pas une fortune, je construis un coussin ». Elle sait que ses enfants n’achèteront pas un appartement cash à 20 ans avec ça. En revanche, ils pourront payer un permis, une caution, quelques mois d’études, sans vivre la gorge serrée. Et cette différence là, pour elle, vaut tous les sacrifices.
Comment Ana a mis en place sa stratégie, pas à pas
Quand on lui demande comment elle a réussi à dégager 500 euros par mois avec dix enfants, Ana soupire et sourit en même temps. Elle a commencé petit, presque timidement. D’abord 10 euros par enfant, puis 20, puis 30, jusqu’à atteindre 50 euros quand son budget l’a permis. Elle n’a jamais attendu « le bon moment » ou une augmentation magique. Elle a coupé dans le superflu, dans les achats impulsifs, dans les sorties qui finissaient toujours par coûter plus cher que prévu. Sa règle était simple : ces virements sont non négociables, comme le loyer ou l’électricité.
Elle conseille souvent aux autres parents de ne pas copier ses montants, mais sa logique. Commencer par un chiffre qui ne fait pas trop mal, même 5 euros, et le sanctuariser. Puis, à chaque rentrée, chaque changement de situation, se poser cette question brutale : « Est-ce que je peux monter d’un cran ? ». On n’a pas tous dix enfants, ni le même revenu. Mais l’idée de *rendre l’effort mécanique* plutôt qu’émotionnel change tout. Le plus dur, ce n’est pas de verser 20 euros. Le plus dur, c’est de décider, chaque mois, de le faire… ou pas.
Ana a vu autour d’elle beaucoup de parents tomber dans le même piège : attendre d’« avoir les moyens » pour mettre de côté pour leurs enfants. « Ce jour-là n’arrive jamais », tranche-t-elle sans détour. La vie se charge toujours de remplir les vides : une voiture à réparer, une machine à changer, une facture oubliée. Elle, au contraire, a choisi de tout construire autour de ces virements. Les vacances ? Adaptées au budget restant. Les cadeaux ? Plus simples, mais réguliers. Soyons honnêtes : personne ne fait vraiment cela tous les jours, avec autant de rigueur, sans faillir. Elle non plus n’est pas parfaite. Il lui est arrivé de suspendre pendant deux mois. Mais au lieu d’abandonner, elle a repris comme si c’était un abonnement vital, un geste automatique pour les gens qu’elle aime le plus.
Ce que l’on peut vraiment retenir de son système
Si on met de côté le chiffre impressionnant – dix comptes, 3 000 euros chacun, 50 euros mensuels – l’idée d’Ana tient en un geste simple : rendre visible l’argent destiné aux enfants. Elle ne laisse pas ce projet se diluer dans un livret d’épargne commun ou dans un futur hypothétique. Chaque enfant a un espace à son nom, avec un solde qui existe, qui grossit. Pour reproduire ça, même à plus petite échelle, l’action concrète est claire : ouvrir un compte dédié, distinct du compte courant des parents. Et y programmer un virement automatique, même minuscule.
La grande erreur fréquente, Ana la voit partout : confondre générosité ponctuelle et stratégie. Offrir un gros cadeau d’anniversaire, un téléphone dernier cri ou un voyage à 16 ans fait plaisir sur le moment. Construire lentement un capital, même modeste, donne une liberté à 18 ou 20 ans qui ne ressemble à aucun cadeau matériel. Elle ne juge personne, elle sait ce que c’est que de céder devant un regard suppliant au rayon jouets. Elle l’a fait, elle le refera sans doute. Mais elle a placé sa fierté ailleurs. *Je préfère qu’ils se souviennent du jour où ils pourront dire “je peux payer ça moi-même”*, confie-t-elle.
Ana résume souvent son approche avec une phrase qui désarme ceux qui l’écoutent.
« Je n’épargne pas pour que mes enfants soient riches, j’épargne pour qu’ils puissent dire non à une situation qui ne leur convient pas. »
Ce qu’elle a mis en place peut se décliner de plusieurs façons, sans copier son modèle à la lettre :
Un virement mensuel fixe, même symbolique, vers un compte au nom de l’enfant.
Une règle claire : une partie de chaque prime ou rentrée d’argent exceptionnelle va sur ces comptes.
Un moment annuel où l’on montre le solde à l’enfant, pour l’éduquer sans le culpabiliser.
Le choix d’un support un peu rémunérateur, plutôt qu’un compte à vue sans intérêt.
Une phrase de base partagée en famille : **cet argent est là pour tes projets, pas pour combler les trous du quotidien**.
Entre tout donner tout de suite et ne rien prévoir, Ana a choisi un milieu étonnant. *Elle ne finance pas leur vie, elle finance leur point de départ.*
Et nous, que voulons-nous vraiment leur transmettre ?
Quand on écoute Ana, on se surprend à repenser à sa propre histoire. À ce premier découvert. À cette demande de coup de pouce que l’on n’a jamais osé formuler. Ou à l’inverse, à ce chèque parental qui a tout changé, mais qu’on a reçu avec une boule dans la gorge. L’argent laissé en héritage émotionnel pèse parfois plus lourd que les montants eux-mêmes. En ouvrant ces dix comptes bancaires, cette mère ne transmet pas seulement des chiffres. Elle transmet une idée très simple : « Je crois assez en toi pour préparer ta liberté à l’avance ».
Son système n’est pas parfait, encore moins universel. Certains diront qu’elle devrait investir différemment, d’autres qu’elle se prive trop au quotidien. Elle-même doute parfois, en regardant ses fins de mois serrées. Mais elle tient à ce geste régulier qui l’oblige à penser au long terme au milieu du bruit et de la fatigue. Cette discipline raconte quelque chose de notre époque, où la précarité rôde mais où l’on cherche malgré tout à créer des points d’appui pour ceux qui viennent après nous.
La vraie question n’est peut-être pas : « Combien verser chaque mois ? ». Elle est plutôt : « Quelle place voulons-nous donner à l’argent dans l’histoire de nos enfants ? ». Un sujet tabou dont on ne parle jamais à table, ou un outil que l’on apprend à apprivoiser ensemble. Entre le fantasme de la fortune et la peur du manque, Ana a choisi un chemin bancal mais terriblement humain. Ses dix enfants ne mesurent pas encore ce que représentent ces virements silencieux. Ils le découvriront un jour, au moment où ils en auront le plus besoin. Et chacun de nous peut, à sa mesure, décider comment écrire ce passage-là de leur vie.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Démarrer tôt, même avec peu
Des virements mensuels modestes mais réguliers finissent par créer un capital significatif sur 15 à 20 ans
Permet de se projeter dans une épargne longue durée sans attendre « le bon moment »
Individualiser l’épargne des enfants
Un compte séparé au nom de chaque enfant, avec un suivi clair de ce qui leur est destiné
Clarifie les objectifs et évite de mélanger l’argent du quotidien avec celui des projets futurs
Transformer un geste affectif en stratégie
Passer des cadeaux ponctuels à la construction d’un « coussin de départ » pour l’entrée dans la vie adulte
Donne des pistes concrètes pour aider ses enfants autrement que par la consommation immédiate
Architecte d’intérieur passionnée par l’habitat durable, j’accompagne vos projets déco, rénovation et cuisine responsable avec enthousiasme et proximité.
Combien Ana verse-t-elle exactement chaque mois pour ses dix enfants ?
Ana verse 50 euros par enfant, soit 500 euros au total chaque mois depuis plusieurs années. Elle a commencé bien plus modestement avec 10 euros par enfant et a progressivement augmenté jusqu'à 50 euros.
Comment Ana a-t-elle réussi à trouver 500 euros mensuels avec dix enfants ?
Elle a commencé petit, augmenté graduellement, et a traité ces virements comme des dépenses non négociables au même titre que le loyer. Elle a aussi réduit le superflu, les achats impulsifs et les sorties coûteuses pour dégager ce budget.
Quel est l'objectif final d'Ana avec ce système ?
Ana ne cherche pas à enrichir ses enfants, mais à leur constituer un « coussin » financier leur permettant de payer un permis, une caution, des mois d'études ou de refuser une situation inconfortable, sans vivre dans l'angoisse de l'argent.
À quel âge Ana montre-t-elle les comptes à ses enfants ?
L'article mentionne qu'elle programme un moment annuel où elle montre le solde à l'enfant pour l'éduquer sans le culpabiliser, mais ne précise pas l'âge exact de cette révélation.
Que recommande Ana aux autres parents qui veulent copier son système ?
Ana conseille de ne pas copier ses montants, mais sa logique : commencer par un chiffre minime (même 5 euros), le sanctuariser comme un virement automatique, puis augmenter progressivement à chaque changement de situation.