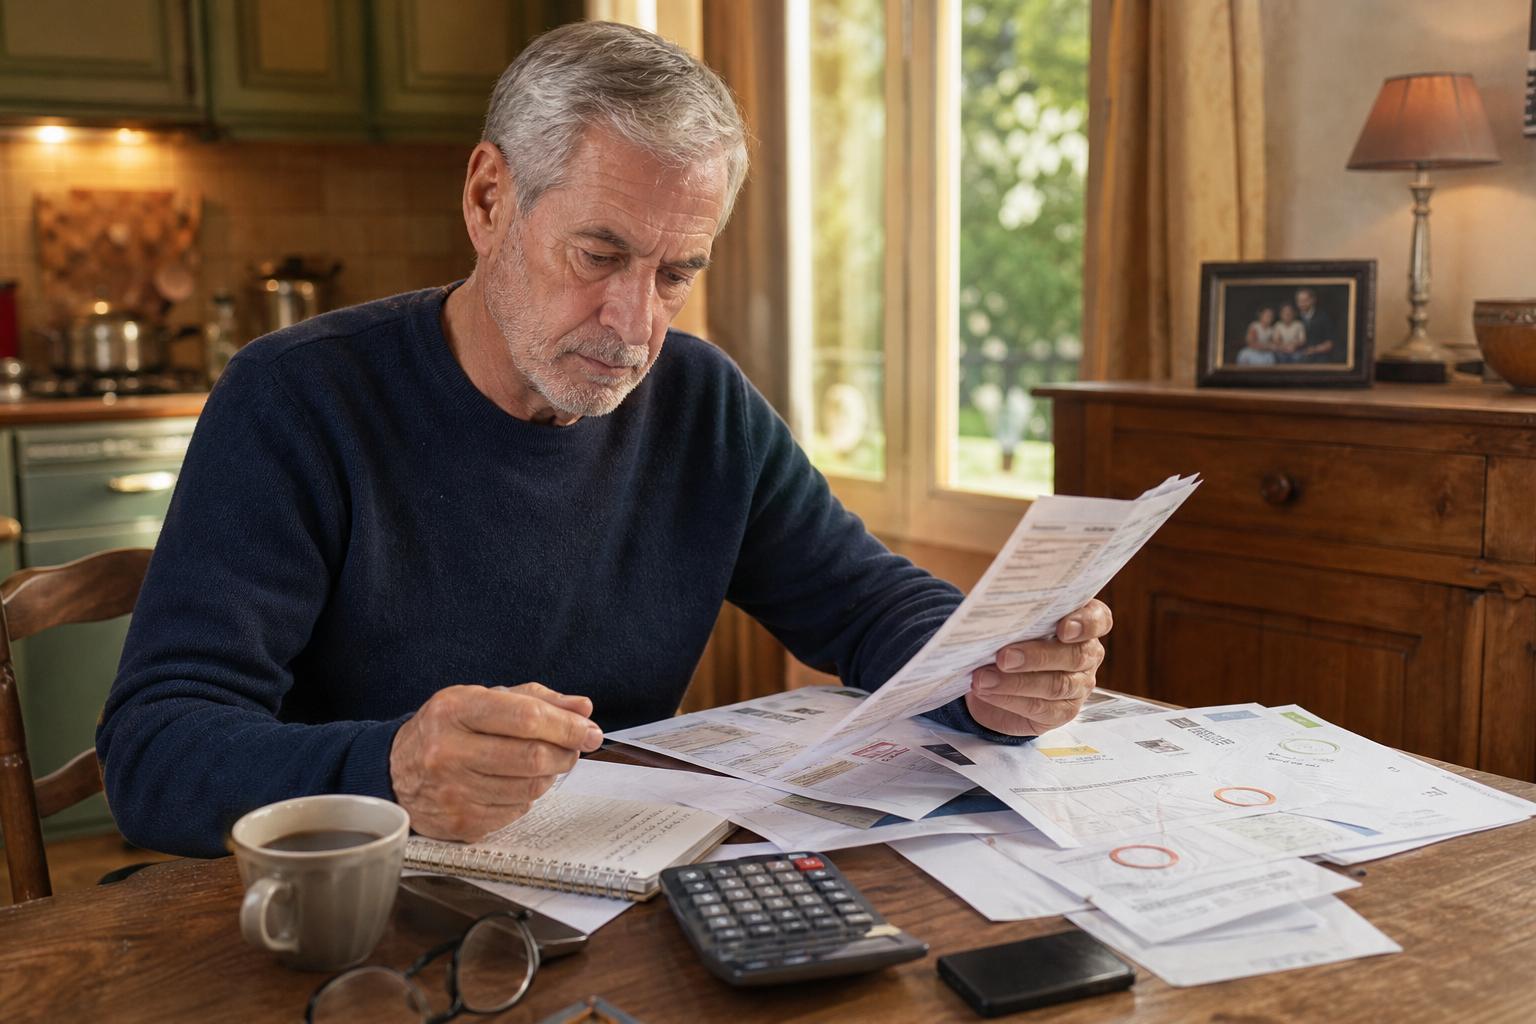
Le café refroidissait sur la table de la cuisine quand Christian a ouvert son relevé bancaire. À 68 ans, ce retraité avait pourtant coché la case dont beaucoup rêvent : sa petite maison de plain-pied, achetée vingt-cinq ans plus tôt, était enfin entièrement payée. Plus de mensualité de crédit, plus de banquier à appeler, plus de date de prélèvement entourée en rouge sur le calendrier. Pourtant, à la fin du mois, il restait peu. Entre la taxe foncière, l’énergie, les assurances et ces abonnements qui semblent minuscules quand on les souscrit, Christian devait encore arbitrer. Il a fini par supprimer trois dépenses fixes tous les mois. Pas pour se priver de tout, juste pour respirer un peu. Et ce qu’il a découvert risque de parler à beaucoup de propriétaires retraités.
« Je croyais que la maison payée allait me libérer » : le piège discret des charges fixes
Quand Christian a reçu sa dernière échéance de crédit, il a eu le sentiment de franchir une ligne d’arrivée. Il imaginait déjà une retraite plus douce, avec quelques repas au restaurant, des cadeaux pour les petits-enfants et peut-être un week-end sur la côte hors saison. La réalité a été moins spectaculaire. La maison ne coûtait plus de crédit, mais elle continuait de coûter chaque mois : chauffage, eau, assurance habitation, entretien du jardin, petites réparations, taxe foncière à provisionner. Être propriétaire ne veut pas dire vivre sans charges. Beaucoup de retraités le découvrent un peu tard, souvent au moment où les revenus deviennent plus fixes que les prix.
Christian vit seul dans une commune moyenne, dans une maison de 92 m². Sa pension nette tourne autour de 1 650 euros par mois, un montant qui paraît correct sur le papier, jusqu’à ce que les prélèvements tombent. Il avait calculé que son logement lui coûtait encore environ 430 euros par mois en lissant toutes les dépenses annuelles, taxe foncière comprise. À cela s’ajoutaient sa mutuelle, la voiture, l’alimentation et les coups de pouce à la famille. « Je ne suis pas à découvert, mais je ne pouvais plus faire semblant de ne rien voir », raconte-t-il. Cette nuance compte : la fragilité financière ne commence pas toujours avec un compte dans le rouge.
Le problème vient rarement d’une seule facture énorme. Ce sont plutôt les petites lignes, celles que l’on ne regarde plus, qui grignotent le budget sans bruit. Un abonnement téléphonique trop généreux, une plateforme vidéo oubliée, une assurance doublonnée ou une option bancaire facturée quelques euros : séparément, cela semble anodin. Mis bout à bout, le total devient réel. Nous connaissons tous ce moment où l’on se demande où est passé l’argent, sans réussir à désigner une dépense précise. Le budget d’un foyer se dérègle souvent en silence, bien avant de faire du bruit.
Les trois dépenses que Christian a supprimées sans bouleverser son quotidien
La première décision de Christian a été très concrète : il a imprimé trois mois de relevés bancaires et les a surlignés sur la table du salon. Il n’a pas commencé par les courses ou le chauffage, car il savait que ces postes concernent la vie courante et qu’ils sont déjà difficiles à réduire. Il a cherché les dépenses répétées, celles qui revenaient automatiquement sans offrir un vrai service au quotidien. En une heure, il a repéré un abonnement à une chaîne sportive qu’il regardait rarement, une option d’assistance sur sa carte bancaire et un forfait mobile trop cher. Il ne les avait pas choisis par imprudence. Il les avait simplement laissés vivre.
Il a supprimé la chaîne sportive à 19,99 euros, remplacé l’option bancaire à 8 euros par une formule plus simple, puis négocié son forfait téléphone, passé de 24,99 à 9,99 euros. Le gain mensuel a approché 43 euros. Cela peut paraître modeste, mais sur une année, Christian récupère plus de 500 euros, sans renoncer à chauffer sa maison ni à acheter moins de produits frais. Il a décidé de placer cette somme sur un livret pour les dépenses imprévues. Une chaudière ne prévient pas toujours avant de tomber en panne. Et une voiture de vingt ans non plus.
La méthode ne consiste pas à tout couper dans un élan de panique, car certains contrats protègent réellement en cas de problème. Elle demande plutôt de poser une question simple devant chaque prélèvement : « Si je devais le reprendre aujourd’hui, est-ce que je signerais encore ? » Soyons honnêtes : personne ne fait vraiment cela tous les jours. Pourtant, une vérification deux fois par an suffit souvent à retrouver une marge. Christian recommande de commencer par ce qui ne touche ni à la santé, ni à l’alimentation, ni au confort essentiel de la maison. Cette règle évite de confondre économie raisonnable et privation inutile.
Réduire les prélèvements, sans avoir l’impression de perdre sa liberté
Le premier réflexe utile consiste à lister les dépenses mensuelles et annuelles dans deux colonnes distinctes. Beaucoup de factures arrivent une fois par an, comme la taxe foncière ou certaines assurances, puis donnent l’impression de tomber du ciel. Christian divise désormais leur montant par douze et met cette somme de côté dès le versement de sa retraite. Il appelle cela son « compte tranquillité », même s’il ne s’agit que d’une enveloppe sur son compte courant. Cette habitude a changé son rapport aux factures : elles n’ont pas diminué, mais elles ne le prennent plus par surprise au mauvais moment.
L’erreur la plus fréquente serait de résilier trop vite une garantie utile juste parce qu’elle coûte quelques euros. Une complémentaire santé, une assistance automobile adaptée ou une assurance habitation solide peuvent éviter une dépense bien plus lourde. Christian a d’ailleurs conservé sa mutuelle, même après avoir constaté son prix. Il a préféré demander plusieurs devis et vérifier les niveaux de remboursement plutôt que choisir l’offre la moins chère. Réduire un budget, ce n’est pas se mettre en danger. C’est remettre chaque euro à sa place, avec calme et sans honte.
Pour ne pas se perdre dans les contrats, Christian garde une feuille simple dans un tiroir de la cuisine, avec les dates d’échéance et les numéros à appeler. Il en parle volontiers autour de lui, car cette démarche lui a rendu une forme de contrôle.
« J’ai arrêté de me dire que 10 euros n’étaient rien. Dix euros ici, vingt euros là, c’était mon plein d’essence ou un repas avec mes petits-enfants. »
- Vérifier les abonnements prélevés automatiquement au moins deux fois par an ;
- Comparer les assurances avant la reconduction annuelle ;
- Mettre de côté chaque mois une part de la taxe foncière et des réparations ;
- Garder les protections vraiment utiles, surtout pour la santé et le logement.
Christian ne prétend pas avoir trouvé une recette miracle. Il sait que tout le monde n’a ni la même pension, ni la même maison, ni les mêmes obligations familiales. Son histoire rappelle surtout une évidence parfois inconfortable : une maison payée reste un lieu à financer, à entretenir et à assurer. La bonne nouvelle, c’est que les dépenses invisibles ne sont pas forcément immuables. Un appel, un courrier de résiliation ou une comparaison de prix peuvent déjà ouvrir un peu d’air dans le mois. Ce n’est pas une question de radinerie, mais de liberté retrouvée. Et cette liberté peut aussi servir à dire oui à un dîner, à un train pour voir la famille, ou simplement à dormir sans compter les jours avant la retraite suivante.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Une maison sans crédit reste coûteuse | Taxe foncière, énergie, assurances, entretien et réparations continuent de peser, même lorsque le prêt immobilier est soldé. | Éviter de bâtir son budget retraite sur la seule disparition de la mensualité de crédit. |
| Les petits prélèvements méritent d’être contrôlés | Abonnements, options bancaires et forfaits anciens peuvent représenter plusieurs dizaines d’euros par mois. | Retrouver une marge financière sans toucher aux dépenses vitales ni bouleverser son quotidien. |
| Prévoir les factures annuelles change tout | Diviser les dépenses irrégulières par douze permet de constituer une réserve mois après mois. | Réduire le stress face aux échéances et mieux faire face aux imprévus du logement. |

Architecte d’intérieur passionnée par l’habitat durable, j’accompagne vos projets déco, rénovation et cuisine responsable avec enthousiasme et proximité.


