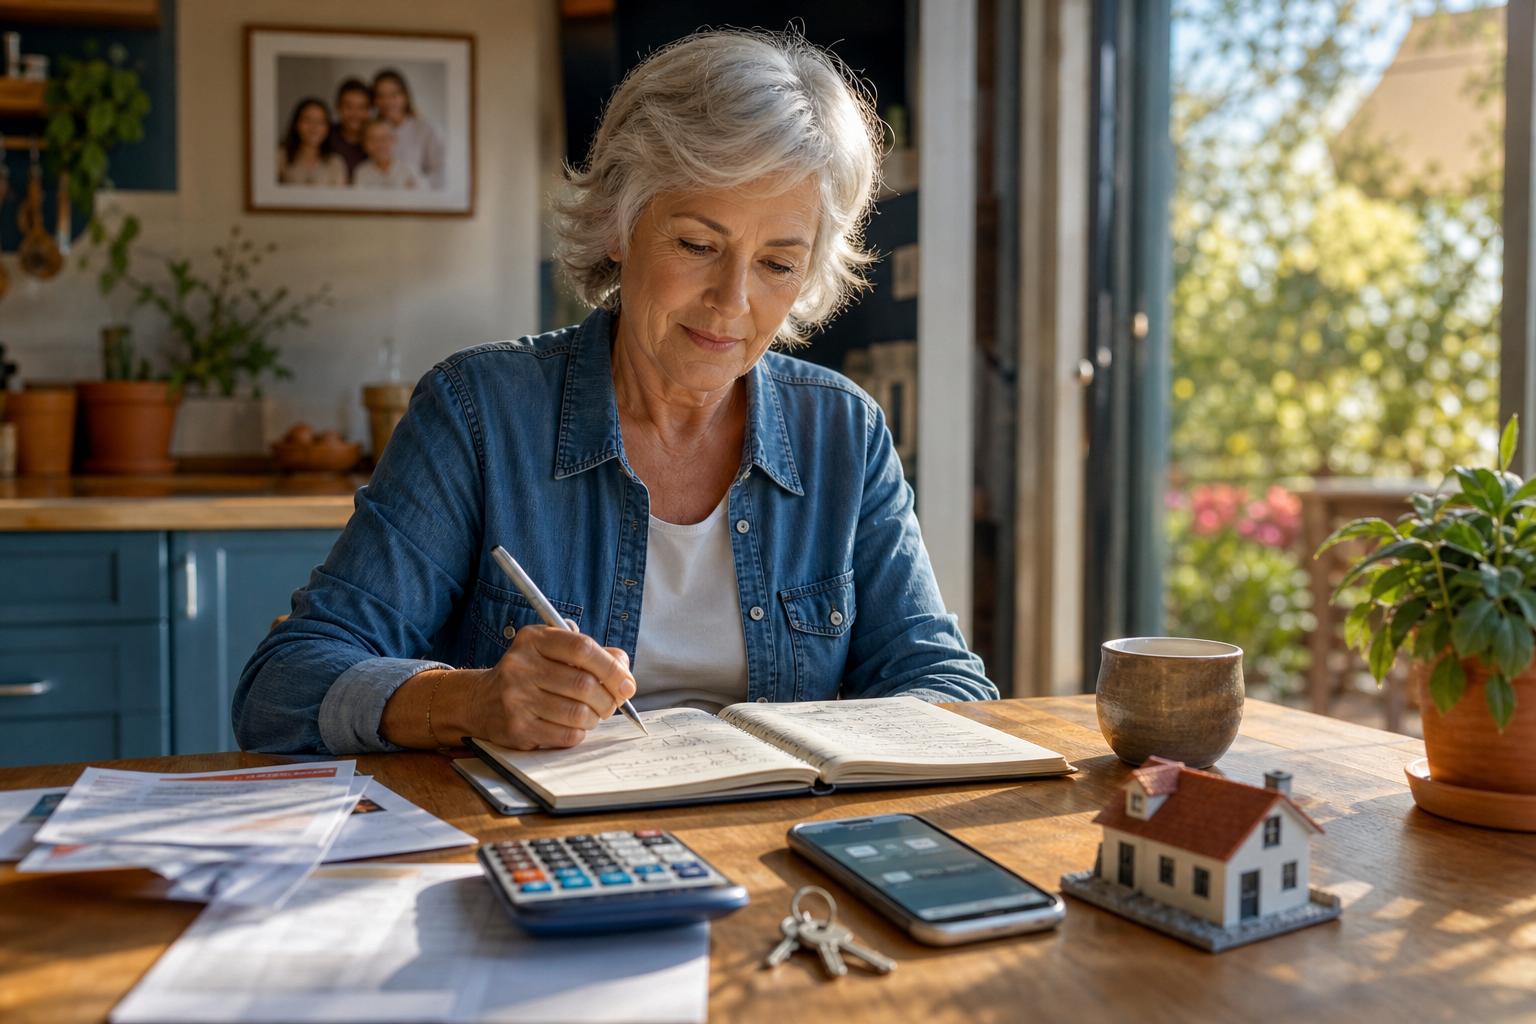
Elle part à la retraite à 64 ans avec un crédit immobilier encore en cours : deux ans plus tard, elle raconte comment elle a réorganisé tout son budget
Le premier mois de sa retraite, Claire a continué de regarder son compte bancaire comme lorsqu’elle travaillait encore. À 64 ans, cette ancienne assistante administrative avait enfin rangé son réveil, mais pas la mensualité de 684 euros qui tombait chaque début de mois pour sa maison achetée quinze ans plus tôt. Le café du matin avait un goût un peu différent : moins de course, plus de calculs. Deux ans après son départ, elle raconte avoir retrouvé de l’air sans vendre son logement ni renoncer à tout ce qui lui faisait plaisir. Et sa méthode ne repose pas sur un miracle.
À 64 ans, la retraite n’efface pas les échéances du passé
Claire se souvient très bien du jour où elle a reçu la notification de sa première pension : 1 742 euros nets, complémentaires comprises, contre environ 2 350 euros de salaire auparavant. Sur le papier, elle savait que la baisse était prévue. Dans la vraie vie, voir le prélèvement du crédit immobilier partir cinq jours plus tard lui a donné l’impression que la retraite commençait avec une porte entrouverte, mais un poids encore accroché à la cheville.
Son crédit courait jusqu’à ses 71 ans, avec 48 600 euros restant à rembourser au moment de son départ. Elle n’était pas un cas isolé : les parcours professionnels moins linéaires, les achats immobiliers plus tardifs et les séparations expliquent que beaucoup de nouveaux retraités gardent une dette logement. « Je pensais avoir fait une erreur », confie-t-elle aujourd’hui. Puis elle a regardé les chiffres autrement.
Le point de bascule n’a pas été une privation spectaculaire, ni une décision prise dans la panique. Claire a compris que son budget devait être redessiné à partir de ses revenus réels, et non de ses anciennes habitudes de salariée. Nous connaissons tous ce moment où l’on évite d’ouvrir une application bancaire, de peur de confirmer ce que l’on pressent. *Le soulagement commence souvent le jour où l’on accepte de regarder la situation en face.*
Elle a repris son budget ligne par ligne, sans se punir
Durant les trois premiers mois, Claire n’a rien changé : elle a seulement noté chaque dépense dans un carnet posé sur la table de la cuisine. Courses, carburant, mutuelle, cadeaux d’anniversaire, petits retraits et abonnements oubliés : tout y est passé. Cette étape lui a permis de distinguer les charges fixes des dépenses qui variaient selon les semaines, sans tomber dans la culpabilité à chaque ticket de caisse.
Elle a découvert qu’elle dépensait près de 190 euros par mois en achats dispersés, souvent faits « au cas où » : produits ménagers en double, vêtements peu portés, plats commandés après une journée fatigante. Soyons honnêtes : personne ne fait vraiment cela tous les jours, avec une discipline parfaite. Elle a donc gardé un budget plaisir de 90 euros mensuels, parce qu’un budget trop sévère finit souvent abandonné au bout de quelques semaines.
Son plus grand changement a concerné le crédit : plutôt que de verser des sommes irrégulières dès qu’elle se sentait inquiète, elle a demandé à sa banque une simulation de remboursement anticipé partiel. Elle a choisi de conserver une épargne de sécurité et d’affecter seulement une partie de son ancienne prime de départ au capital restant dû.
« J’ai arrêté de vouloir tout régler d’un coup. Je voulais surtout pouvoir dormir sans craindre le 5 du mois. »
Un compte dédié pour les charges fixes, alimenté dès le versement de la pension ;
une réserve équivalente à trois mensualités de crédit et dépenses essentielles ;
un rendez-vous mensuel avec elle-même, le 20 du mois, pour ajuster sans dramatiser.
Deux ans plus tard, elle ne vit pas riche : elle vit plus sereine
À 66 ans, Claire rembourse toujours son prêt, mais la mensualité ne dicte plus chacune de ses décisions. Une renégociation de son assurance emprunteur, un contrat téléphonique moins coûteux et la suppression de quelques options bancaires lui ont permis de dégager environ 118 euros par mois. Ce n’est pas une fortune. Pour elle, c’est le plein d’essence, une facture imprévue ou un déjeuner avec ses petits-enfants sans ce petit nœud au ventre.
Elle insiste sur un point : la retraite ne doit pas être pensée comme une longue période uniforme. Les premières années peuvent être plus tendues, alors que certains postes diminuent avec le temps, comme les trajets domicile-travail, les repas pris dehors ou certaines dépenses professionnelles. À l’inverse, la santé, l’aide à un proche ou les réparations de la maison peuvent surgir sans prévenir. **Prévoir une marge modeste** vaut souvent mieux qu’un tableau budgétaire parfait mais intenable.
Son histoire pose une question simple, presque intime : que veut vraiment dire être propriétaire quand il reste plusieurs années de remboursement ? Pour Claire, la réponse n’est plus liée à l’idée de « finir de payer vite », mais à celle de conserver un logement vivable et un quotidien supportable. Ceux qui approchent de la retraite peuvent eux aussi demander des simulations, comparer leurs contrats, interroger leur caisse de retraite ou parler avec un conseiller indépendant. Mettre les chiffres sur la table ne retire rien à la liberté : cela lui donne une forme plus concrète.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Mesurer avant d’agir
Noter les dépenses pendant plusieurs semaines permet de repérer les fuites discrètes.
Éviter les coupes brutales et choisir des ajustements réalistes.
Protéger son épargne
Un remboursement anticipé peut être utile, à condition de garder une réserve disponible.
Faire face aux imprévus sans recourir à un nouveau crédit.
Revoir les contrats
Assurance emprunteur, abonnements et frais bancaires peuvent être renégociés ou supprimés.
Libérer du budget sans toucher aux dépenses qui comptent vraiment.
Architecte d’intérieur passionnée par l’habitat durable, j’accompagne vos projets déco, rénovation et cuisine responsable avec enthousiasme et proximité.
Est-il conseillé de rembourser rapidement son crédit immobilier avant la retraite ?
Pas nécessairement. Il est plus prudent de garder une réserve de sécurité équivalente à trois mensualités de crédit et dépenses essentielles, plutôt que de vider son épargne. Un remboursement anticipé partiel peut être envisagé une fois cette réserve constituée.
Comment identifier les dépenses inutiles à la retraite ?
Notez chaque dépense pendant trois mois sans jugement ni culpabilité. Cela permet de distinguer les charges fixes des dépenses variables et de repérer les achats dispersés, souvent faits « au cas où », qui peuvent totaliser 150 à 200 euros par mois.
Faut-il supprimer tous les plaisirs pour équilibrer son budget à la retraite ?
Non. Un budget trop sévère est souvent abandonné après quelques semaines. Conserver un petit budget plaisir de 80 à 100 euros par mois rend le plan plus viable et plus humain sur la durée.
Quels contrats peut-on renégocier à la retraite pour économiser ?
L'assurance emprunteur, les contrats de téléphonie, les abonnements oubliés et les frais bancaires sont les premiers postes à vérifier. Demander des simulations à sa banque et comparer les offres peut libérer 100 à 150 euros mensuels.
La retraite se vit-elle de la même manière chaque année ?
Non. Les premières années peuvent être plus serrées, tandis que certaines dépenses professionnelles disparaissent. À l'inverse, la santé, l'aide à un proche ou les réparations de la maison peuvent surgir sans prévenir, d'où l'importance d'une marge modeste.