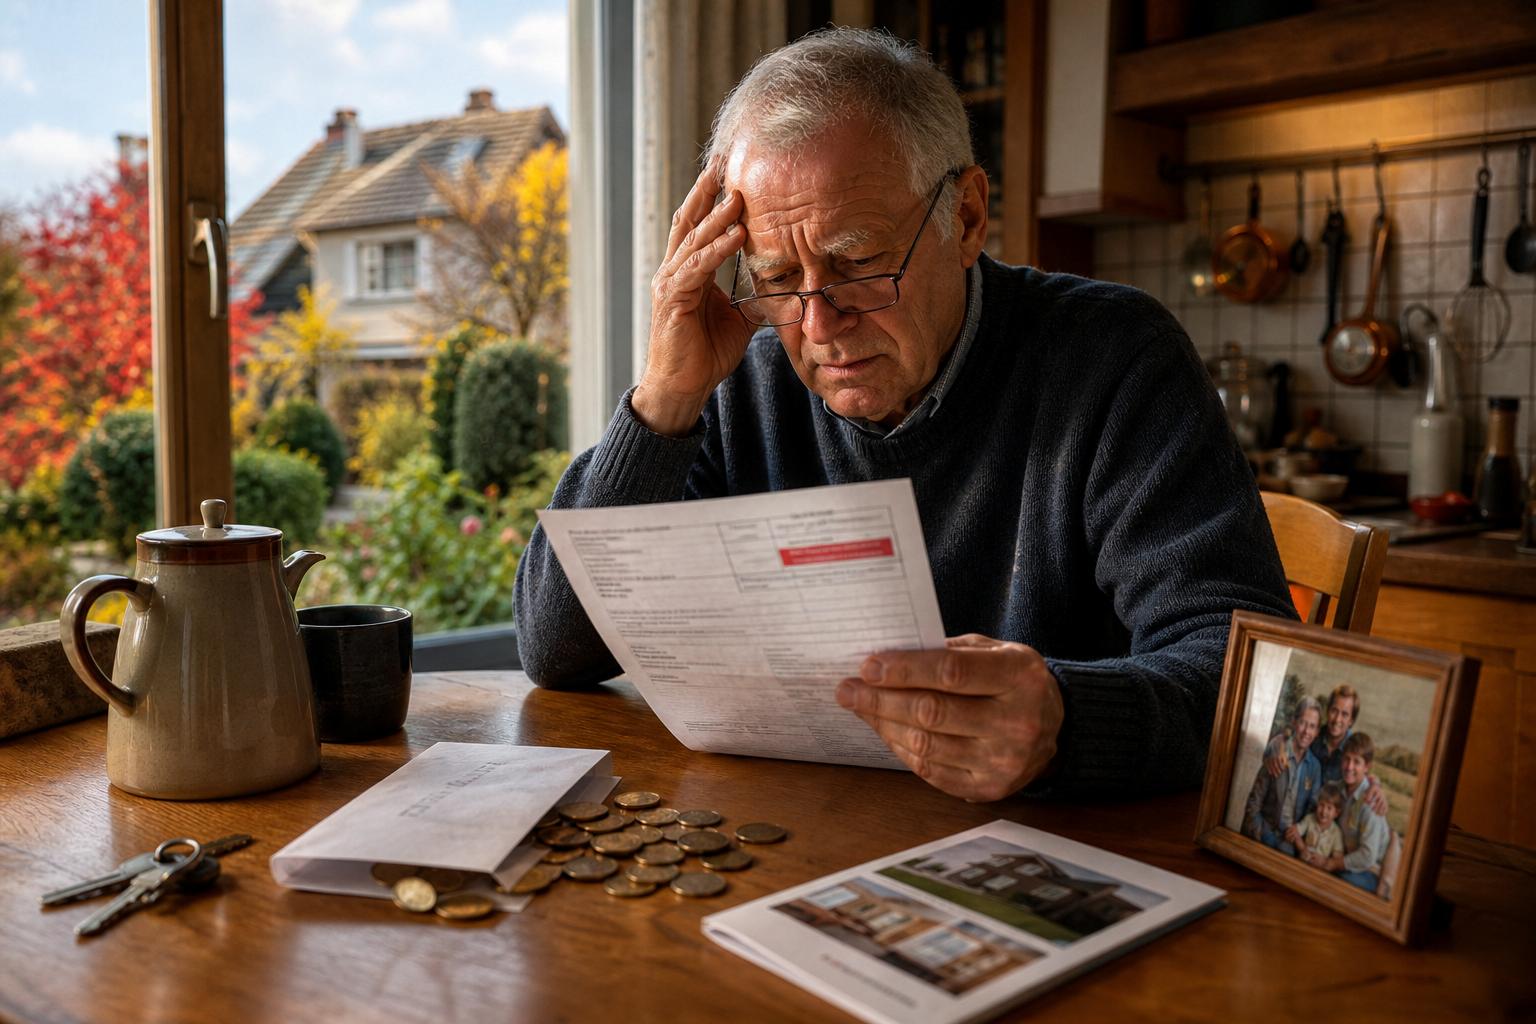
Le courrier était posé sur la table de la cuisine, entre le pot de café et les lunettes de lecture. Jacques, 72 ans, avait pourtant fait ses calculs : une retraite stable, un petit complément d’épargne, une maison payée depuis longtemps et des dépenses qu’il croyait connaître par cœur. Puis il a ouvert l’avis de taxe foncière. En quelques lignes, cette facture annuelle a fait vaciller un budget qu’il pensait raisonnablement protégé. « Ce n’est pas une dépense de tous les mois, alors je l’avais presque oubliée », souffle-t-il. Une erreur banale, et pourtant coûteuse.
La facture qui arrive quand on pense être tranquille
Jacques vit dans un pavillon modeste, acheté avec son épouse il y a plus de trente ans, dans une commune qui s’est beaucoup transformée. Autour de chez lui, les anciens terrains sont devenus des lotissements, les commerces ont changé, les prix aussi. Sa pension lui permet de vivre sans excès, mais sans privation spectaculaire : les courses, le chauffage, la mutuelle, quelques repas avec ses petits-enfants. Il pensait avoir atteint cette forme de stabilité recherchée par tant de retraités. Puis la taxe foncière est tombée, plus élevée que l’année précédente, et le sentiment de sécurité s’est fissuré.
Cette année-là, Jacques a dû régler 1 860 euros, contre 1 470 euros deux ans plus tôt. La hausse ne lui a pas semblé énorme sur le papier, jusqu’au moment où il l’a rapportée à ses revenus mensuels. Cela représentait presque un mois entier de retraite nette, sans compter l’assurance habitation et les petites réparations de la maison. Il avait prévu 1 500 euros sur son livret, pas davantage. Il a donc puisé dans la réserve destinée au remplacement de sa chaudière vieillissante. *Une dépense isolée peut parfois faire plus de dégâts qu’une hausse quotidienne.*
Le problème, ce n’est pas seulement le montant affiché sur l’avis. C’est l’écart entre une dépense prévue dans l’esprit et une dépense réellement exigible, à une date précise. Beaucoup de propriétaires retraités raisonnent encore avec les chiffres d’il y a cinq ou dix ans, alors que les bases d’imposition, les taux locaux et le coût général de la vie évoluent. Jacques n’avait pas cessé de surveiller ses achats alimentaires ; il n’avait simplement pas regardé cette ligne assez tôt. Soyons honnêtes : personne ne fait vraiment cela tous les jours.
Prévoir une dépense annuelle sans vivre dans l’angoisse
Après le choc, Jacques a changé une habitude simple : il a divisé ses grosses charges annuelles par douze. Chaque début de mois, il vire désormais une somme dédiée vers un compte séparé, même modeste. Pour sa taxe foncière, il met de côté 160 euros, afin de ne plus devoir trouver près de 2 000 euros d’un seul coup à l’automne. Cette méthode ne crée pas d’argent, elle évite surtout la sensation brutale d’être pris au piège. Voir la somme monter lentement est moins douloureux que devoir la sortir d’un coup.
Il a aussi repris tous ses avis de paiement, y compris ceux qu’il ne consultait qu’en diagonale. Assurance auto, mutuelle, ramonage, contrat d’entretien, facture d’eau, cotisation bancaire : certaines dépenses ne sont prélevées qu’une fois par an ou deux fois par an. L’erreur fréquente consiste à confondre une maison sans crédit avec une maison peu coûteuse. Une toiture, une gouttière ou une chaudière n’attendent pas toujours que l’épargne soit prête. **Être propriétaire reste une sécurité**, mais cette sécurité comporte des factures qui ne prennent jamais leur retraite.
Pour Jacques, le plus utile a été de faire la liste des échéances avant qu’elles ne deviennent urgentes. Il conseille aussi de demander un échéancier ou d’étudier les dispositifs d’exonération et de plafonnement lorsque la situation le permet, sans attendre le dernier moment.
« Je ne me considère pas comme pauvre, mais je ne peux plus faire comme si certaines factures n’existaient pas jusqu’au jour où elles arrivent », reconnaît Jacques.
Relire les avis de taxe foncière des trois dernières années ;
Noter le mois exact des grosses échéances ;
Créer une réserve mensuelle, même limitée ;
Vérifier les aides ou allégements possibles auprès des services fiscaux ;
Garder une marge pour les réparations imprévues du logement.
Quand le budget des retraités doit absorber l’imprévisible
L’histoire de Jacques parle à beaucoup de personnes qui ont travaillé, épargné, remboursé leur logement et imaginé une retraite plus calme. Le danger ne vient pas toujours d’une dépense extravagante ou d’une mauvaise décision : il peut surgir d’un avis administratif, d’un contrat reconduit automatiquement ou d’un équipement qui lâche au mauvais moment. **Le budget n’est jamais totalement figé**, même lorsque les revenus le sont. Cette réalité peut sembler injuste, surtout après une vie à compter sérieusement.
Il ne s’agit pas de vivre avec un tableur ouvert sur la table du salon, ni de renoncer aux petits plaisirs qui rendent les semaines plus douces. Jacques continue d’inviter ses proches, de jardiner et de partir quelques jours hors saison quand il le peut. Il regarde seulement son année autrement, avec des cases pour les dépenses visibles et d’autres pour celles que l’on préfère oublier. Parler de ces factures autour de soi aide parfois à sortir de la gêne. Car derrière un chiffre annuel, il y a souvent la même question silencieuse : « Et si le prochain imprévu tombait demain ? »
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Taxe foncière
Une hausse peut représenter une part majeure d’une pension mensuelle
Anticiper une charge souvent sous-estimée
Épargne mensuelle dédiée
Diviser les dépenses annuelles par douze
Éviter de puiser brutalement dans les réserves
Vérification des droits
Étudier exonérations, plafonnements et possibilités d’échéancier
Architecte d’intérieur passionnée par l’habitat durable, j’accompagne vos projets déco, rénovation et cuisine responsable avec enthousiasme et proximité.