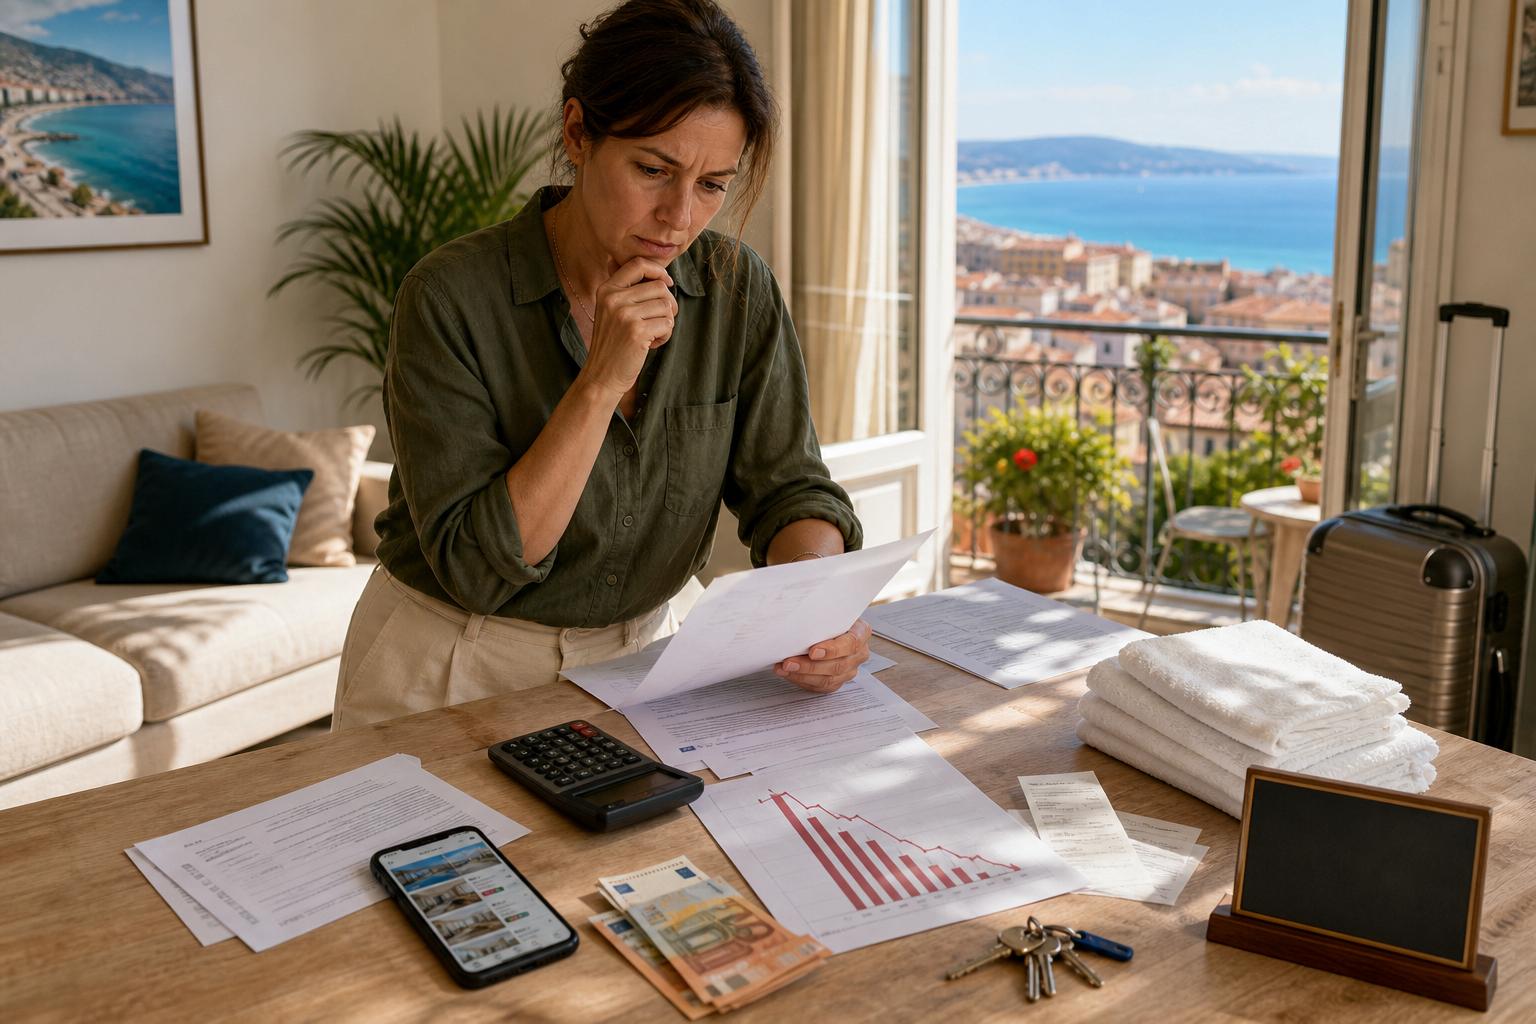
Le dimanche soir, après le départ des voyageurs, Claire remet les coussins sur le canapé de son deux-pièces à Nice. Depuis six ans, elle loue quelques semaines par an sur Airbnb et gardait l’impression de faire « un petit complément » assez simple à gérer. Puis son comptable lui a annoncé que sa prochaine déclaration serait moins douce : l’abattement fiscal a fondu, les règles ont changé et son appartement classé n’a plus le même avantage qu’avant. Sur le papier, quelques lignes seulement. Dans la vraie vie, cela peut représenter plusieurs centaines, voire plusieurs milliers d’euros. Le rendement d’une location saisonnière ne se calcule plus tout à fait comme hier. Et certains propriétaires commencent à le découvrir un peu tard.
Airbnb et locations touristiques : les nouveaux seuils qui changent la facture
Depuis les revenus perçus en 2025, les propriétaires de meublés de tourisme sont confrontés à un régime micro-BIC nettement moins généreux. Pour un logement non classé, l’abattement forfaitaire est fixé à 30 % et le plafond de recettes pour rester au micro-régime tombe à 15 000 euros. Au-delà, le régime réel devient obligatoire. Beaucoup de bailleurs avaient gardé en tête l’ancien fonctionnement, avec un abattement de 50 % et une large marge de manœuvre. Le réveil peut être rude, surtout dans les villes où quelques semaines d’été suffisent à dépasser 15 000 euros de chiffre d’affaires.
Le cas des logements classés reste un peu plus favorable, sans retrouver les largesses d’autrefois. L’abattement passe à 50 % pour des recettes annuelles plafonnées à 77 700 euros, alors qu’il pouvait atteindre 71 % avec un plafond de 188 700 euros sous les anciennes règles. Prenons un appartement classé qui rapporte 30 000 euros sur l’année : auparavant, seulement 8 700 euros environ entraient dans la base imposable avec l’abattement de 71 %. Désormais, la base grimpe à 15 000 euros. La différence est nette, même avant de parler de prélèvements sociaux.
Ce basculement vient de la loi destinée à renforcer les outils de régulation des meublés de tourisme, souvent appelée loi Le Meur. L’idée des pouvoirs publics est limpide : freiner la transformation de logements classiques en locations de courte durée dans les secteurs où les habitants peinent déjà à se loger. Pour les propriétaires, le changement ne signifie pas automatiquement une catastrophe fiscale. Tout dépend de leurs charges, de leur tranche d’imposition et de leur capacité à passer au réel. Mais le micro-BIC n’est plus le refuge automatique qu’il était pour une partie des loueurs Airbnb.
Combien un propriétaire peut-il réellement perdre sur ses impôts ?
La bonne méthode consiste à repartir des recettes encaissées, et non du montant affiché sur l’annonce. Il faut retirer les frais prélevés par la plateforme seulement si l’on choisit le régime réel ; au micro-BIC, l’administration applique son abattement sans examiner les dépenses réelles. Un propriétaire non classé qui encaisse 14 000 euros reste au micro-régime, mais il est imposé sur 70 % de cette somme, soit 9 800 euros. Avec l’ancien abattement de 50 %, sa base imposable aurait été de 7 000 euros. Rien que là, 2 800 euros de revenus supplémentaires passent sous le regard du fisc.
Pour visualiser la perte, imaginons un contribuable situé dans une tranche marginale d’imposition de 30 %. Les revenus de location meublée supportent aussi, dans la plupart des situations, 17,2 % de prélèvements sociaux. Les 2 800 euros de base imposable supplémentaires peuvent donc coûter environ 1 322 euros, avec un taux global de 47,2 %. Ce calcul reste indicatif : une personne non imposable ne subira pas le même choc, et un foyer plus taxé paiera davantage. Soyons honnêtes : personne ne fait vraiment cela tous les jours, entre deux départs de voyageurs et un message pour le code de la boîte à clés.
L’erreur fréquente est de croire que dépasser le plafond de 15 000 euros condamne forcément l’activité. Le régime réel peut devenir une solution intéressante lorsque le propriétaire a beaucoup de dépenses : intérêts d’emprunt, travaux, assurance, frais de conciergerie, taxe foncière, linge, mobilier ou amortissement du bien. Il demande une comptabilité plus sérieuse, souvent confiée à un expert-comptable, mais il peut ramener le bénéfice taxable à un niveau très faible. Le vrai coût se mesure après les charges, pas seulement après l’abattement affiché.
Classement, régime réel, revente : les décisions qui évitent les mauvaises surprises
Avant toute chose, un propriétaire a intérêt à vérifier si son logement peut obtenir un classement en meublé de tourisme. Cette démarche, valable cinq ans, se réalise auprès d’un organisme évaluateur agréé ou accrédité. Elle impose des critères précis sur l’équipement, les services et le confort, mais elle permet de passer d’un abattement de 30 % à 50 % dans la limite des recettes prévue par la loi. Le classement ne règle pas tout, loin de là. Il peut tout de même changer l’équilibre économique d’un studio loué principalement pendant les vacances scolaires ou les grands week-ends.
Il faut aussi regarder la situation locale avant de faire des calculs sur un coin de table. Dans les communes situées en zone tendue, les mairies disposent de pouvoirs renforcés : numéro d’enregistrement, autorisation de changement d’usage, quotas éventuels, limitation de durée et contrôles plus fréquents. Les exigences de performance énergétique se durcissent également pour les nouveaux meublés touristiques dans certaines zones. Un logement rentable aujourd’hui peut réclamer des travaux demain. Ce n’est pas une raison pour céder à la panique ; c’est une raison pour ouvrir ses documents, appeler sa mairie et demander une simulation chiffrée.
Un conseiller fiscal entend souvent cette phrase : « Je verrai ça au moment de la déclaration. » C’est humain, surtout lorsque la location reste une activité secondaire. Pourtant, le choix du régime fiscal et les options comptables se préparent avant que les recettes ne soient définitivement encaissées.
« Le propriétaire qui connaît ses charges avant décembre garde des options ; celui qui les découvre au printemps subit souvent le résultat. »
Vérifier le statut classé ou non classé du logement ;
Comparer le micro-BIC et le régime réel avec des chiffres réels ;
Conserver chaque facture liée au logement et à son exploitation ;
Contrôler les règles de la commune avant d’augmenter le nombre de nuits louées.
Une fiscalité plus serrée, mais des choix encore possibles
La location type Airbnb n’a pas disparu, et elle reste rentable pour certains propriétaires. Elle devient simplement plus sélective. Le bailleur qui loue un petit pied-à-terre quinze nuits par an n’a pas les mêmes enjeux que celui qui a acheté un immeuble entier pour le tourisme. Entre les deux, il y a une foule de situations très concrètes : le couple qui rembourse son crédit grâce à l’été, l’héritier qui entretient une maison familiale, la retraitée qui complète ses revenus. Les nouvelles règles les placent face à une question moins confortable : faut-il continuer, se classer, passer au réel ou revenir à la location longue durée ?
La revente mérite aussi d’être anticipée. Depuis 2025, les amortissements déduits au régime réel pour de nombreux loueurs en meublé non professionnel peuvent être réintégrés dans le calcul de la plus-value au moment de vendre. Cela réduit l’un des grands attraits historiques du statut LMNP. Des exceptions existent, notamment pour certains logements destinés aux étudiants, aux personnes âgées ou aux personnes en situation de handicap, mais chaque dossier doit être lu avec précision. Un gain fiscal annuel peut se payer plus tard. Cette règle change la manière de penser un investissement, surtout lorsqu’une vente est envisagée dans quelques années.
Au fond, cette réforme replace la location touristique dans une réalité moins séduisante que les promesses entendues sur les réseaux sociaux. Les photos lumineuses, les réservations qui s’enchaînent et les revenus affichés ne racontent jamais les ménages, les annulations, les taxes locales, la comptabilité et les nuits où un voyageur appelle parce qu’il ne trouve pas le Wi-Fi. Partager son expérience avec d’autres propriétaires peut aider à sortir des calculs abstraits. Certains choisiront de professionnaliser leur activité ; d’autres préféreront retrouver la stabilité d’un bail classique. La décision dépend souvent d’un chiffre, mais aussi d’un rythme de vie.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Location non classée
Pour les revenus 2025, l’abattement micro-BIC est de 30 % dans la limite de 15 000 euros de recettes. Au-delà de ce seuil, le propriétaire doit basculer vers le régime réel.
Permet d’identifier rapidement le risque de hausse d’impôt et d’éviter la mauvaise surprise au moment de la déclaration.
Location classée
Le meublé de tourisme classé bénéficie d’un abattement de 50 % jusqu’à 77 700 euros de recettes, sous réserve de respecter les critères du classement.
Donne une piste concrète pour alléger la base imposable tout en valorisant le logement auprès des voyageurs.
Régime réel et revente
Les charges et amortissements peuvent réduire l’impôt annuel, mais les amortissements sont désormais susceptibles d’être réintégrés dans le calcul de la plus-value lors de la vente.
Aide à comparer un avantage fiscal immédiat avec le coût potentiel à long terme, avant de prendre une décision irréversible.
Architecte d’intérieur passionnée par l’habitat durable, j’accompagne vos projets déco, rénovation et cuisine responsable avec enthousiasme et proximité.
Quelles sont les nouvelles limites du micro-BIC pour les locations Airbnb en 2025 ?
Pour un logement non classé, l'abattement forfaitaire est fixé à 30 % avec un plafond de recettes de 15 000 euros. Pour un logement classé, l'abattement passe à 50 % pour des recettes plafonnées à 77 700 euros.
Combien puis-je perdre sur mes impôts avec les nouveaux taux ?
Cela dépend de votre situation personnelle. Un propriétaire non classé encaissant 14 000 euros verra 2 800 euros supplémentaires imposables. Avec une tranche marginale de 30 % et 17,2 % de prélèvements sociaux, cela représente environ 1 322 euros supplémentaires.
Que faire si mes recettes dépassent 15 000 euros ?
Vous basculez au régime réel obligatoire, mais ce n'est pas nécessairement une catastrophe fiscale. Le régime réel permet de déduire vos charges réelles (intérêts, travaux, assurance, frais) et peut ramener votre bénéfice imposable à un niveau très faible.
Comment obtenir un classement en meublé de tourisme ?
La démarche se réalise auprès d'un organisme évaluateur agréé ou accrédité et doit répondre à des critères précis sur l'équipement, les services et le confort. Le classement est valable cinq ans et permet de passer d'un abattement de 30 % à 50 %.
Quand dois-je prendre mes décisions fiscales ?
Il faut préparer vos choix de régime fiscal et d'options comptables avant décembre, avant que les recettes ne soient définitivement encaissées. Les décisions prises au moment de la déclaration au printemps offrent moins de flexibilité.