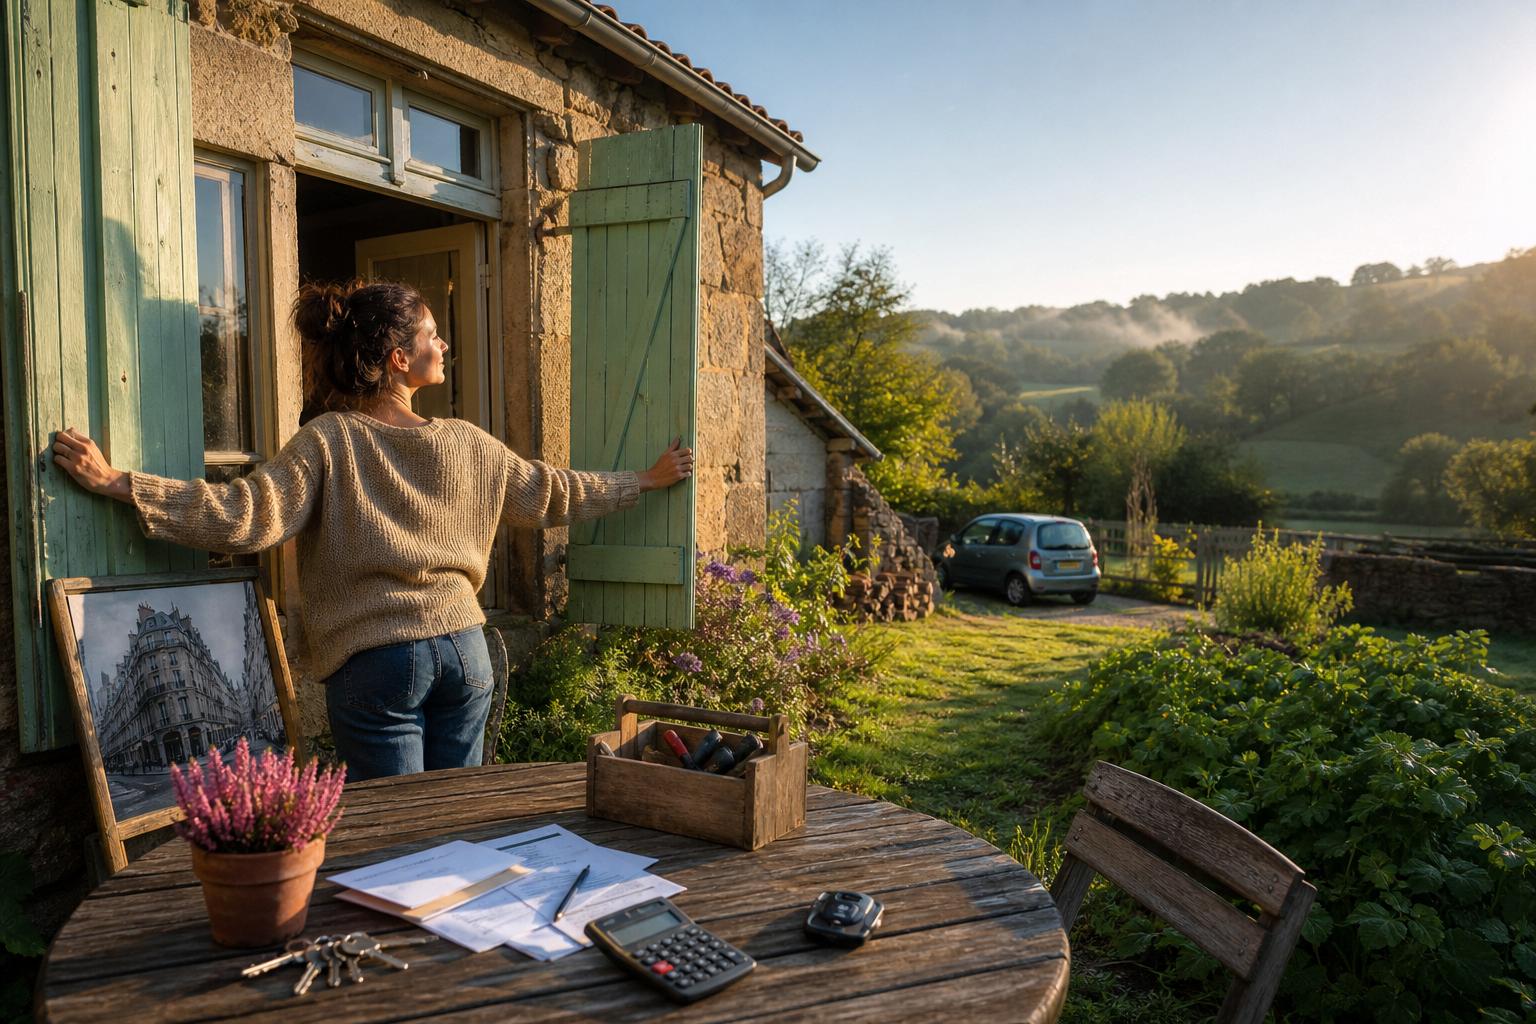
Le matin, Claire ouvre ses volets sur un jardin encore humide, dans un village de la Creuse où les voitures passent si peu qu’on finit par reconnaître les moteurs. Il y a deux ans, elle vivait au quatrième étage d’un immeuble parisien, avec une cour sombre en face de sa fenêtre et le bruit du camion-benne comme réveil hebdomadaire. Son choix a surpris ses amis : quitter Paris, acheter une maison de 150 000 euros et apprendre à composer avec le bois à rentrer, les kilomètres et les hivers plus francs. Aujourd’hui, son budget n’a pas disparu. Il a changé de visage.
À Paris, son loyer avalait déjà une grande partie de son salaire
Dans son deux-pièces de 32 m² à l’est de Paris, Claire réglait 1 180 euros de loyer, auxquels s’ajoutaient 95 euros de charges. Le logement était bien placé, à vingt minutes du bureau, mais la place manquait vite dès qu’un proche dormait sur le canapé ou qu’elle voulait simplement télétravailler au calme. Nous connaissons tous ce moment où l’on regarde son appartement autrement : non plus comme un refuge, mais comme une addition qui revient trop vite.
Elle a commencé à scruter les annonces presque par jeu, le soir, entre deux rames de métro et une série lancée sans conviction. Une maison de 110 m² avec un terrain de 1 200 m², affichée à 150 000 euros près d’Aubusson, a fini par retenir son attention. Le prix semblait irréel face aux montants parisiens, mais la première visite a aussi révélé une toiture à surveiller, un chauffage ancien et trente minutes de route jusqu’à la gare.
Le compromis signé, Claire a apporté 30 000 euros d’épargne et emprunté 120 000 euros sur vingt ans. Avec un taux négocié autour de 3,55 %, sa mensualité de crédit atteint environ 695 euros, assurance comprise. Ce chiffre est inférieur à son ancien loyer, sans être miraculeux : une maison n’est jamais un appartement auquel on aurait simplement ajouté une pelouse. Le calme a un prix, et il arrive rarement sur une seule facture.
Ce qu’elle paie vraiment chaque mois dans sa maison à 150 000 euros
Claire a pris l’habitude de lisser les dépenses annuelles pour ne pas se raconter d’histoires. Elle met de côté 70 euros par mois pour la taxe foncière, autour de 30 euros pour l’assurance habitation et 25 euros pour l’eau. Son abonnement internet lui coûte 32 euros, tandis que l’électricité et le chauffage tournent autour de 165 euros mensuels sur l’année, avec des pointes beaucoup plus élevées quand janvier serre la Creuse dans le froid.
Le poste qui a changé sa manière de compter s’appelle « entretien ». Une gouttière, une haie, un portail qui coince, une chaudière à faire vérifier : rien n’est spectaculaire, tout finit par peser. Elle réserve donc 120 euros chaque mois sur un compte séparé, même quand aucune urgence ne se présente. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Mais cette enveloppe lui a évité de paniquer lorsqu’elle a dû remplacer une petite pompe de relevage, facture de 640 euros à la clé.
Au total, hors alimentation et voiture, Claire estime ses frais de logement à **environ 1 140 euros par mois** : crédit, énergie, eau, assurance, internet, taxe foncière et réserve travaux confondus. Elle résume sa découverte avec une lucidité tranquille.
« Je ne paie pas moins pour ne rien avoir à gérer. Je paie autrement, pour avoir de l’espace et la responsabilité qui va avec », raconte Claire.
Crédit immobilier et assurance emprunteur : 695 euros
Énergie, eau, internet et assurance habitation : 252 euros
Taxe foncière provisionnée et entretien : 190 euros
Le budget voiture et travaux : les deux lignes à ne pas sous-estimer
La comparaison avec Paris devient moins flatteuse dès qu’on ajoute les déplacements. Claire possède désormais une voiture, indispensable pour les courses, les rendez-vous médicaux ou les trajets vers la gare. Carburant, assurance et entretien représentent environ 230 euros par mois, sans compter un éventuel crédit automobile. Elle a choisi une citadine d’occasion payée comptant, un choix qui lui évite une mensualité de plus. Pour elle, vivre à la campagne ne signifie pas vivre loin de toute dépense.
L’erreur fréquente consiste à regarder uniquement le prix affiché sur l’annonce, puis à appliquer une mensualité de prêt comme unique repère. Les frais de notaire, le déménagement, les meubles adaptés à de plus grandes pièces et les premiers travaux arrivent vite, parfois tous la même année. Claire avait gardé 8 000 euros après son apport, une réserve qu’elle juge aujourd’hui plus rassurante que son grand salon. **Une maison abordable doit aussi rester habitable financièrement.**
Avant d’acheter, elle conseille de demander les anciennes factures d’énergie, le montant exact de la taxe foncière et les diagnostics, puis de visiter le bien à plusieurs moments de la journée. Une maison charmante sous le soleil de mai peut révéler un accès compliqué, un voisinage bruyant ou une humidité tenace une fois l’automne venu. Le calcul le plus honnête reste celui qui inclut une marge pour l’imprévu, même modeste, car les petites réparations n’attendent jamais le bon mois.
Changer de région, ce n’est pas seulement changer de ligne sur son relevé bancaire
Avec ses dépenses de logement et de transport, Claire se situe souvent entre 1 350 et 1 450 euros mensuels, selon la saison et les réparations. Son ancien budget parisien semblait plus simple : loyer, charges, métro, quelques livraisons quand les semaines débordaient. Dans la Creuse, elle dépense parfois davantage sur certains postes, mais elle gagne une chambre d’amis, un potager hésitant et cette sensation rare de ne plus vivre les uns sur les autres.
Son calcul ne conviendrait pas à tout le monde. Une famille avec deux voitures, un chauffage au fioul mal isolé ou des travaux lourds n’aura pas la même équation, pas plus qu’une personne obligée de remonter régulièrement à Paris. À l’inverse, le télétravail, un prêt plus court déjà bien négocié ou une maison très performante peuvent réduire la note. Les chiffres donnent un cadre ; la vie réelle, elle, garde toujours quelques surprises.
Ce départ raconte aussi une fatigue que beaucoup ressentent sans toujours la formuler : celle de payer cher pour rester près de tout, tout en manquant parfois de place, de silence ou de temps. Claire ne prétend pas avoir trouvé une recette. Certains soirs, elle regrette la boulangerie ouverte tard et les amis à deux stations de métro. D’autres, elle regarde le ciel depuis sa terrasse et se dit que son budget mensuel finance désormais autre chose qu’une adresse : une manière de respirer, tout simplement.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Mensualité de prêt
Environ 695 euros pour 120 000 euros empruntés sur vingt ans
Comparer le crédit à son loyer actuel, sans oublier l’assurance
Coût réel de la maison
Près de 1 140 euros par mois hors voiture et alimentation
Anticiper énergie, taxe foncière, entretien et abonnements
Point de vigilance
La voiture et les travaux peuvent faire basculer le budget
Architecte d’intérieur passionnée par l’habitat durable, j’accompagne vos projets déco, rénovation et cuisine responsable avec enthousiasme et proximité.
Combien coûte réellement la maison de Claire chaque mois avec tous les frais?
Environ 1 140 euros hors voiture et alimentation: 695 euros de crédit immobilier, 252 euros d'énergie/eau/internet/assurance habitation, et 190 euros de taxe foncière et entretien. En incluant la voiture indispensable (230 euros), le budget total atteint 1 350 à 1 450 euros mensuels selon la saison.
Est-ce moins cher d'acheter une maison à la campagne qu'un appartement à Paris?
Pas nécessairement. Le loyer parisien de Claire était de 1 275 euros, tandis que sa maison en Creuse coûte environ 1 140 euros de logement seul, mais l'ajout obligatoire d'une voiture ramène le budget total à 1 350 à 1 450 euros. Le changement est surtout dans la répartition des dépenses, pas dans la réduction globale.
Quels coûts cachés faut-il anticiper lors de l'achat d'une maison à la campagne?
L'entretien régulier (gouttière, haie, portail, chaudière) peut coûter plusieurs centaines d'euros: Claire a dû débourser 640 euros pour remplacer une pompe de relevage. Il faut aussi prévoir l'achat obligatoire d'une voiture, les frais de notaire, le déménagement et l'adaptation des meubles à de plus grandes pièces.
Comment Claire recommande-t-elle de préparer l'achat d'une maison abordable?
Elle conseille de demander les anciennes factures d'énergie, le montant exact de la taxe foncière et les diagnostics complets, puis de visiter le bien à plusieurs moments de la journée et en différentes saisons. Il faut aussi garder une réserve d'épargne pour les imprévus, même modeste, et inclure une marge dans son calcul budgétaire.
La vie à la campagne convient-elle à tout le monde financièrement?
Non. Une famille avec deux voitures, un chauffage au fioul inefficace ou des travaux lourds aura une équation différente. De même, une personne obligée de remonter régulièrement à Paris dépensera plus. À l'inverse, le télétravail, un prêt bien négocié ou une maison performante peuvent réduire significativement la note.