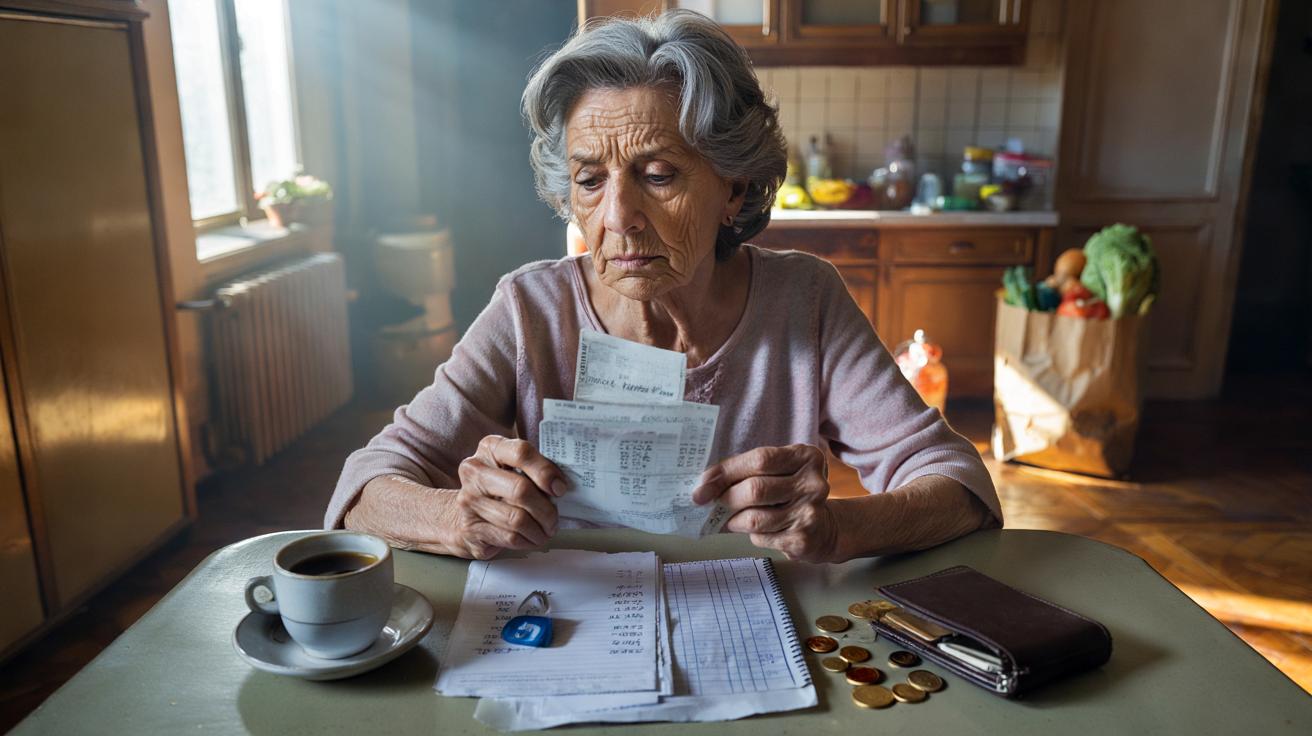
Le mardi matin, Jane pose son ticket de caisse sur la table de la cuisine, à côté de sa tasse de café devenue froide. À 69 ans, cette ancienne employée administrative pensait vivre une retraite calme, faite de petits week-ends, de repas avec ses proches et de quelques loisirs sans culpabilité. Sa pension lui paraissait correcte sur le papier. Pourtant, depuis plusieurs mois, chaque dépense est passée au crible : les légumes, le chauffage, l’assurance de la voiture, jusqu’au cadeau d’anniversaire des petits-enfants. « Je ne suis pas dans la misère, mais je ne respire plus », confie-t-elle. Nous connaissons tous ce moment où le compte bancaire semble se vider plus vite que prévu. Chez les retraités, ce sentiment peut devenir quotidien. Et il raconte beaucoup plus qu’un simple problème de budget.
Une retraite correcte sur le papier, beaucoup moins dans la vraie vie
Jane reçoit une pension qui, il y a quelques années encore, lui semblait suffisante pour vivre sans angoisse. Elle avait travaillé plus de quarante ans, remboursé son crédit immobilier et mis de côté une petite épargne. Elle imaginait naturellement que le plus dur était derrière elle. Puis les factures ont commencé à grimper, l’une après l’autre, presque sans bruit. Le gaz, l’électricité, la mutuelle, les produits alimentaires : aucune ligne n’explose seule, mais l’addition finale devient lourde. La retraite ne change pas seulement le montant des revenus, elle change aussi le rapport à chaque dépense.
Son budget mensuel tourne autour de 1 750 euros, pension complémentaire comprise. Une fois le logement, les charges, la mutuelle et les prélèvements réglés, il lui reste une somme qui paraît encore raisonnable à première vue. Dans les faits, une réparation de chaudière à 280 euros ou une paire de lunettes suffit à déséquilibrer le mois. Jane a renoncé à remplacer son vieux téléphone, alors que l’écran se fissure un peu plus chaque semaine. Elle attend aussi avant de prendre rendez-vous chez le dentiste. Ce sont ces petits reports qui disent le mieux la fragilité d’un quotidien.
Le problème ne vient pas toujours d’une pension trop faible au départ. Il vient souvent de l’écart entre les revenus, qui évoluent lentement, et les dépenses contraintes, qui ne demandent pas la permission pour augmenter. Les retraités subissent aussi des frais que l’on sous-estime avant de quitter la vie active : santé, adaptation du logement, aide ponctuelle à un proche, voiture vieillissante. Jane le dit sans détour : « Avant, je regardais surtout le prix des grosses choses. Maintenant, je regarde celui du beurre. » Soyons honnêtes : personne ne fait vraiment cela tous les jours par plaisir.
Quand compter chaque centime devient une habitude silencieuse
La première action utile consiste à regarder ses dépenses sans se juger. Jane a commencé avec un carnet posé près du téléphone, puis elle a classé ses sorties d’argent en trois colonnes : fixe, nécessaire, évitable. Ce geste simple lui a permis de repérer des prélèvements oubliés et des contrats devenus trop chers. Une assurance doublon, un abonnement téléphonique ancien, un service de télévision jamais utilisé : elle a récupéré près de 45 euros par mois. Ce n’est pas spectaculaire, mais sur une année, la somme représente plusieurs courses ou une facture d’énergie moins redoutée. **Chaque euro retrouvé redonne un peu de marge.**
Beaucoup de retraités attendent trop longtemps avant de demander un coup de main, par pudeur ou parce qu’ils pensent ne pas être concernés. Jane elle-même associait les aides sociales à des situations bien plus difficiles que la sienne. Elle a finalement pris rendez-vous dans un point d’information local, où l’on a vérifié ses droits à certaines aides liées au logement, à l’énergie ou à la complémentaire santé. Toutes les demandes n’aboutissent pas, et les dossiers peuvent sembler décourageants. Pourtant, ne rien vérifier reste souvent l’erreur la plus coûteuse. Demander des renseignements n’est pas demander la charité.
Le budget ne doit pas devenir une punition qui prive de tout. Jane conserve une enveloppe modeste pour voir ses amies, acheter un livre ou inviter ses petits-enfants à goûter, car une retraite réduite à l’inquiétude finit aussi par peser sur le moral. Comme elle le résume avec lucidité :
« J’ai appris à faire attention, mais je refuse de vivre comme si chaque plaisir était une faute. »
Vérifier les contrats d’assurance, d’énergie et de téléphonie une fois par an ;
Demander une simulation des aides disponibles auprès d’un organisme compétent ;
Prévoir une petite réserve mensuelle, même de 10 ou 20 euros, pour les imprévus ;
Comparer les dépenses de santé avant de renoncer à des soins nécessaires.
La peur du lendemain touche aussi ceux qui ont travaillé toute leur vie
Le témoignage de Jane bouscule une idée encore tenace : avoir cotisé longtemps garantirait automatiquement une retraite sereine. La réalité est plus mouvante. Une pension peut sembler stable, tandis que le coût de la vie, lui, avance à petits pas rapides. Les personnes seules sont souvent les premières exposées, car elles assument seules le logement, les assurances et les frais du quotidien. **Le sentiment de déclassement** ne se mesure pas uniquement en euros : il apparaît quand on hésite à accepter une invitation, quand on évite d’allumer le chauffage ou quand on reporte un soin pourtant nécessaire.
Jane ne se décrit pas comme une victime. Elle tient à son indépendance et continue de gérer son foyer avec une rigueur qu’elle n’aurait jamais imaginé devoir adopter. Mais elle aimerait que cette réalité soit davantage entendue, sans caricature. Entre la retraite confortable rêvée et les difficultés extrêmes, il existe une large zone grise, celle des gens qui tiennent encore debout tout en calculant tout. Parler d’argent entre proches, comparer les solutions locales, faire vérifier ses droits : ces gestes peuvent alléger une pression souvent cachée. La retraite devrait laisser plus de place aux projets qu’aux additions.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Les dépenses contraintes pèsent lourd
Énergie, mutuelle, logement et santé absorbent une part croissante du budget
Mieux comprendre pourquoi une pension jugée correcte peut ne plus suffire
Un budget précis peut libérer de la marge
Repérer les abonnements, contrats et prélèvements inutiles
Identifier rapidement des économies concrètes sans bouleverser son quotidien
Les aides sont parfois méconnues
Une simulation peut révéler des droits liés au logement, à l’énergie ou à la santé
Architecte d’intérieur passionnée par l’habitat durable, j’accompagne vos projets déco, rénovation et cuisine responsable avec enthousiasme et proximité.
Comment savoir si je dois compter chaque centime en retraite ?
Si vous hésitiez à accepter une invitation, évitez d'allumer le chauffage ou reportez des soins nécessaires, c'est le signe d'une pression financière cachée. Une pause d'audit de vos contrats et dépenses peut révéler des marges insoupçonnées.
Quelles sont les dépenses qui pèsent le plus lourd chez les retraités ?
L'énergie, la mutuelle, le logement et la santé absorbent une part croissante du budget. Ces dépenses contraintes augmentent sans demander la permission, tandis que la pension stagne.
Comment identifier les contrats inutiles qui m'étouffent ?
Classez vos sorties d'argent en trois colonnes (fixe, nécessaire, évitable) et cherchez les abonnements oubliés, les assurances doublons ou les services jamais utilisés. Même des petites économies s'accumulent sur l'année.
À qui s'adresser pour connaître les aides disponibles ?
Rendez-vous dans un point d'information local ou contactez un organisme compétent pour une simulation de vos droits aux aides liées au logement, à l'énergie ou à la complémentaire santé. Ne rien vérifier reste souvent l'erreur la plus coûteuse.
Dois-je renoncer à tous mes plaisirs pour équilibrer mon budget ?
Non, une retraite réduite à l'inquiétude finit par peser sur le moral. Conservez une enveloppe modeste pour voir vos amies, acheter un livre ou inviter vos petits-enfants, car apprendre à faire attention ne signifie pas vivre comme si chaque plaisir était une faute.