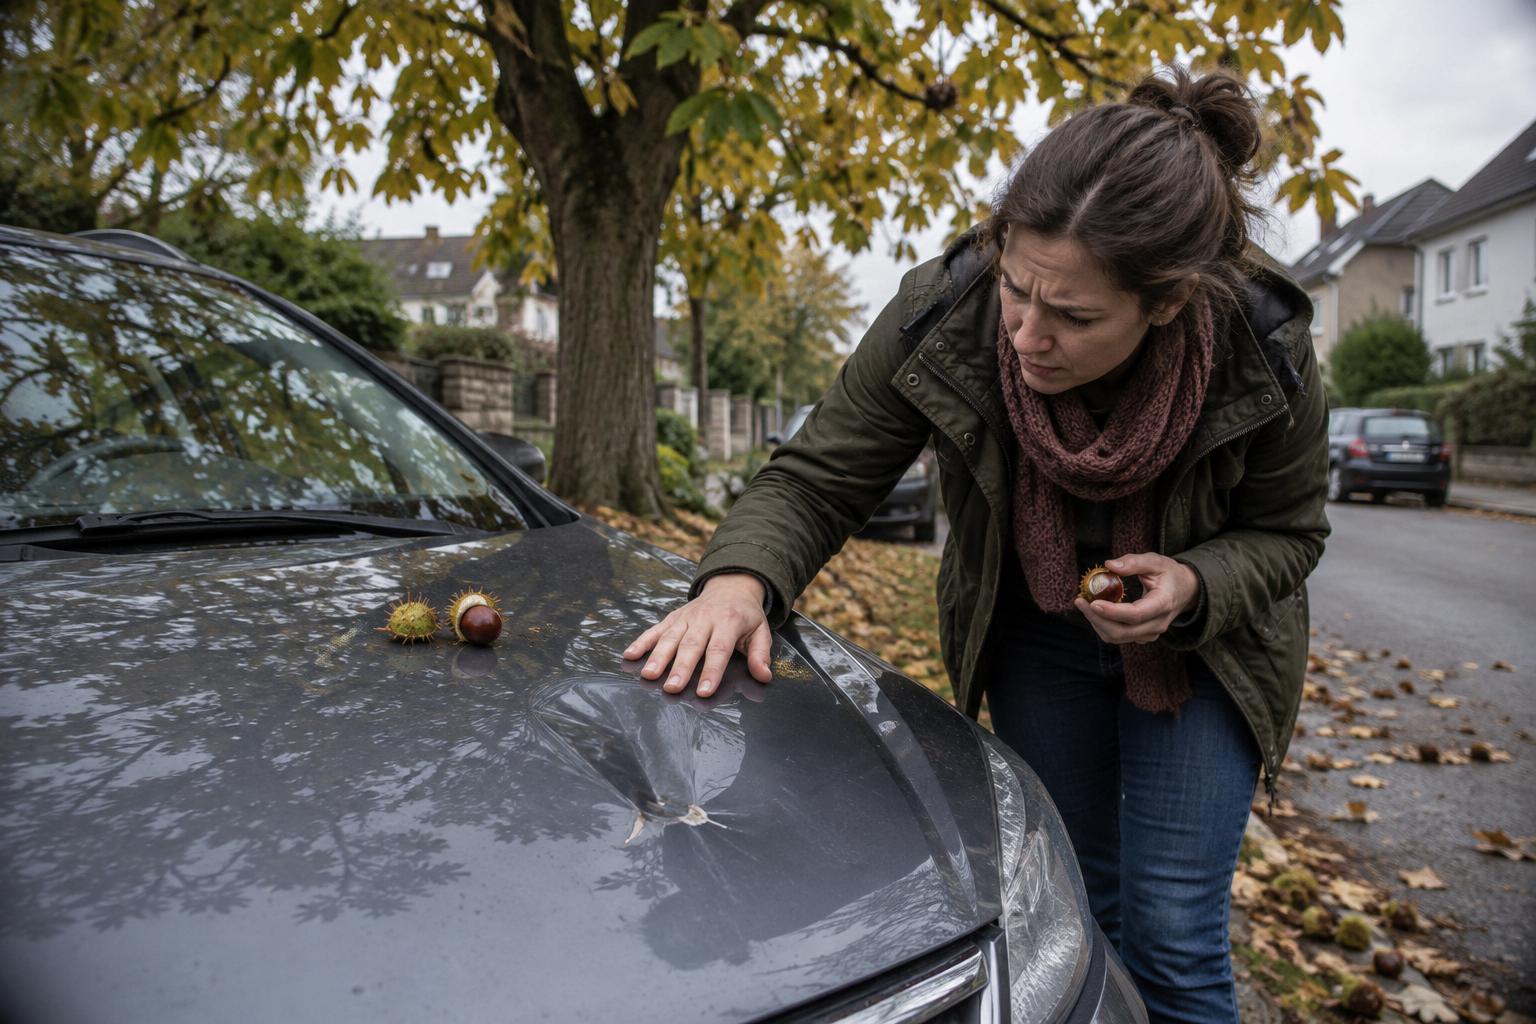
Garer sa voiture sous un arbre en Allemagne à l’automne peut tourner au casse-tête juridique lorsque châtaignes, glands ou noix abîment la carrosserie.
Entre responsabilité du propriétaire de l’arbre, rôle de l’assurance auto et risques à accepter en stationnant sous un marronnier, la situation n’a rien d’évident. Le site d’information économique allemand qui consacre son article aux « dommages au véhicule causés par les châtaignes, glands et noix » détaille la façon dont les assureurs et la justice allemands tranchent ces litiges. L’occasion de faire le point, et de voir ce qui se passerait dans un cas comparable en France.
En Allemagne, la chute de fruits est un « risque typique de l’automne »
Le point de départ posé par les juristes allemands est clair : à l’automne, il est tout à fait normal que des châtaignes, glands ou noix tombent des arbres. Ce phénomène saisonnier est considéré comme un risque ordinaire de la circulation et du stationnement.
La simple chute de fruits, même lourds, est vue comme un aléa naturel que l’automobiliste doit accepter, surtout lorsqu’il se gare sous un arbre.
Résultat : dans la plupart des cas, ni la commune ni le propriétaire privé de l’arbre ne sont tenus d’indemniser les dégâts sur votre voiture. Le fait que la voiture soit en parfait état, que la peinture soit récente ou que le véhicule soit neuf ne change rien au principe.
Responsabilité du propriétaire de l’arbre : l’exception, pas la règle
Pour qu’un propriétaire d’arbre soit jugé responsable en Allemagne, il faut qu’il ait commis une faute précise. Les tribunaux exigent en général :
- un défaut d’entretien manifeste de l’arbre ;
- un danger connu mais ignoré (branche morte, arbre malade, incliné de manière inquiétante) ;
- un manquement à l’obligation de surveillance de la commune ou du propriétaire privé.
La seule présence d’un marronnier, d’un noyer ou d’un chêne en bonne santé au-dessus d’une place de stationnement ne suffit pas. Les juges allemands rappellent que les arbres font partie de l’aménagement normal des rues et parkings, et qu’ils rendent aussi des services : ombre, fraîcheur, cadre de vie.
Ce n’est donc que si une branche pourrie tombe, si un arbre mal entretenu casse sous le vent ou si un risque clairement identifié n’a pas été traité que la responsabilité du propriétaire ou de la commune peut être engagée, pas pour des fruits qui tombent naturellement.
Quelle assurance intervient en Allemagne si votre voiture est endommagée ?
Au-delà de la question de la responsabilité, l’élément décisif pour l’automobiliste allemand reste le contenu de son contrat d’assurance auto. Les règles varient selon la formule souscrite.
L’assurance au tiers ne couvre pas les châtaignes et glands
Comme en France, l’assurance au tiers (responsabilité civile) allemande indemnise seulement les dommages que vous causez à autrui avec votre véhicule. Elle ne couvre pas les dégâts subis par votre propre voiture lorsqu’un fruit tombe sur le capot ou brise un pare‑brise.
Dans ce cas, à défaut de responsable clairement identifié, vous supportez vous‑même la facture du carrossier ou du vitrier. Les petits impacts et rayures ne sont alors pas pris en charge.
L’assurance partielle ou tous risques : des couvertures plus larges
L’assurance dite « partielle » (équivalent de la garantie dommages limitée) et l’assurance tous risques prévoient en Allemagne des garanties étendues :
- elles couvrent souvent les dommages causés par des tempêtes ou des orages forts ;
- elles indemnisent généralement la grêle, clairement identifiée comme événement météorologique ;
- elles peuvent aussi inclure certains dégâts dus à des objets projetés par le vent.
En revanche, les châtaignes, glands et noix tombés sans phénomène météorologique violent ne sont pas systématiquement assimilés à un « événement naturel » déclenchant une indemnisation. Tout dépend de la rédaction précise du contrat. Les assureurs allemands analysent au cas par cas : chute massive de fruits à la suite d’une tempête ou simple chute progressive au fil des jours.
En Allemagne, l’indemnisation par l’assurance dépend souvent moins de la nature du fruit que de la cause exacte de sa chute : tempête, rafale brutale ou simple gravité.
Quand une chute de fruits peut-elle devenir un cas de tribunal ?
Quelques affaires finissent devant les juridictions allemandes, notamment lorsque les dégâts sont coûteux ou que la responsabilité du propriétaire de l’arbre semble évidente aux yeux du conducteur.
Le rôle des expertises et des photos
Dans ces litiges, le juge se fonde sur plusieurs éléments concrets :
- photos du stationnement et de l’arbre ;
- état sanitaire de l’arbre, attesté par un expert ;
- fréquence et sérieux des contrôles effectués par la commune ou le propriétaire ;
- conditions météorologiques au moment des faits ;
- importance et nature des dégâts sur le véhicule.
Plus la situation ressemble à un risque banal de saison, moins les chances d’obtenir gain de cause sont élevées. À l’inverse, un arbre clairement négligé ou déjà signalé comme dangereux peut conduire le tribunal à retenir la faute du propriétaire, qui devra rembourser la remise en état de la voiture.
Quelques réflexes à adopter pour limiter les dégâts
Face à ce risque saisonnier, les spécialistes interrogés par la presse économique allemande conseillent une attitude pragmatique. Il ne s’agit pas d’éviter tout arbre, mais de réduire l’exposition de votre véhicule.
Pour des impacts limités, certains automobilistes choisissent d’attendre et de regrouper les réparations avec d’autres petits dégâts de carrosserie, afin de limiter le nombre de déclarations de sinistre et les conséquences possibles sur la prime d’assurance.
Ce qui se passerait dans un cas similaire en France
En France, la logique générale reste proche de celle décrite en Allemagne, même si chaque dossier dépend de son contexte précis.
La responsabilité du propriétaire de l’arbre appréciée au cas par cas
Un propriétaire privé ou une commune française n’est pas automatiquement responsable dès lors qu’un fruit, même lourd, tombe sur un véhicule stationné en dessous. Les juges recherchent généralement une faute :
- défaut manifeste d’élagage ou d’entretien ;
- arbre connu comme dangereux et laissé en l’état ;
- absence de mesures de sécurité alors que le risque était évident.
Sans faute prouvée, l’arbre sain qui perd ses fruits à l’automne est vu comme un élément normal de l’environnement. Le conducteur, en se garant dessous, accepte une part de risque, surtout lorsque les fruits tombés sont visibles au sol.
Le rôle de l’assurance auto en France
Comme en Allemagne, une assurance au tiers simple ne couvre pas les dommages matériels subis par votre propre véhicule. Pour espérer une prise en charge, il faut avoir souscrit au minimum une formule intermédiaire incluant des garanties « événements naturels » ou une assurance tous risques.
Les contrats français prévoient souvent des garanties contre :
- la grêle ;
- les tempêtes et vents violents au‑delà d’un certain seuil ;
- la chute d’objets sur le véhicule, sous certaines conditions.
Comme en Allemagne, chaque assureur fixe ses propres critères. Un sinistre causé par une branche tombée lors d’un coup de vent violent sera plus facilement indemnisé qu’une simple projection de châtaignes sur un capot déjà rayé.
Pourquoi les assureurs font la différence entre grêle et châtaignes
Un point surprend souvent les conducteurs : la grêle est très largement couverte, alors qu’un fruit de taille comparable ne l’est pas toujours.
Pour les assureurs, la grêle constitue un événement climatique soudain, intense et objectivable. Elle touche simultanément de nombreux véhicules sur une zone donnée, ce qui facilite la caractérisation du sinistre. À l’inverse, la chute de fruits est progressive, variable et souvent liée au choix de stationnement de l’automobiliste.
| Type de dommage | Origine | Probabilité de prise en charge |
|---|---|---|
| Impacts de grêle | Orage clairement identifié | Souvent couverts avec garantie événements naturels |
| Chute de châtaignes par temps calme | Phénomène saisonnier normal | Rarement couverts, sauf clause spécifique |
| Branche cassée par tempête | Vent violent ou orage | Peut être couvert selon contrat et circonstances |
Cette distinction explique pourquoi les compagnies invitent leurs clients à bien lire la définition des « événements climatiques » dans leurs conditions générales, tant en Allemagne qu’en France.
Un risque modeste mais à ne pas négliger à l’automne
Dans la plupart des cas, les châtaignes et noix provoquent surtout des micro‑impacts ou des rayures. Les dégâts graves, comme un pare‑brise fracturé ou une tôle enfoncée, restent rares et surviennent plutôt lors de chutes de branches ou en cas de rafales violentes.
Pour un automobiliste français comme pour un conducteur allemand, le meilleur moyen d’éviter les mauvaises surprises reste d’anticiper : repérer les arbres, tenir compte de la saison, se garer un peu en retrait quand c’est possible et vérifier son contrat d’assurance. En l’absence de faute du propriétaire de l’arbre ou d’événement climatique violent, la facture risque sinon de rester à votre charge.

Architecte d’intérieur passionnée par l’habitat durable, j’accompagne vos projets déco, rénovation et cuisine responsable avec enthousiasme et proximité.


