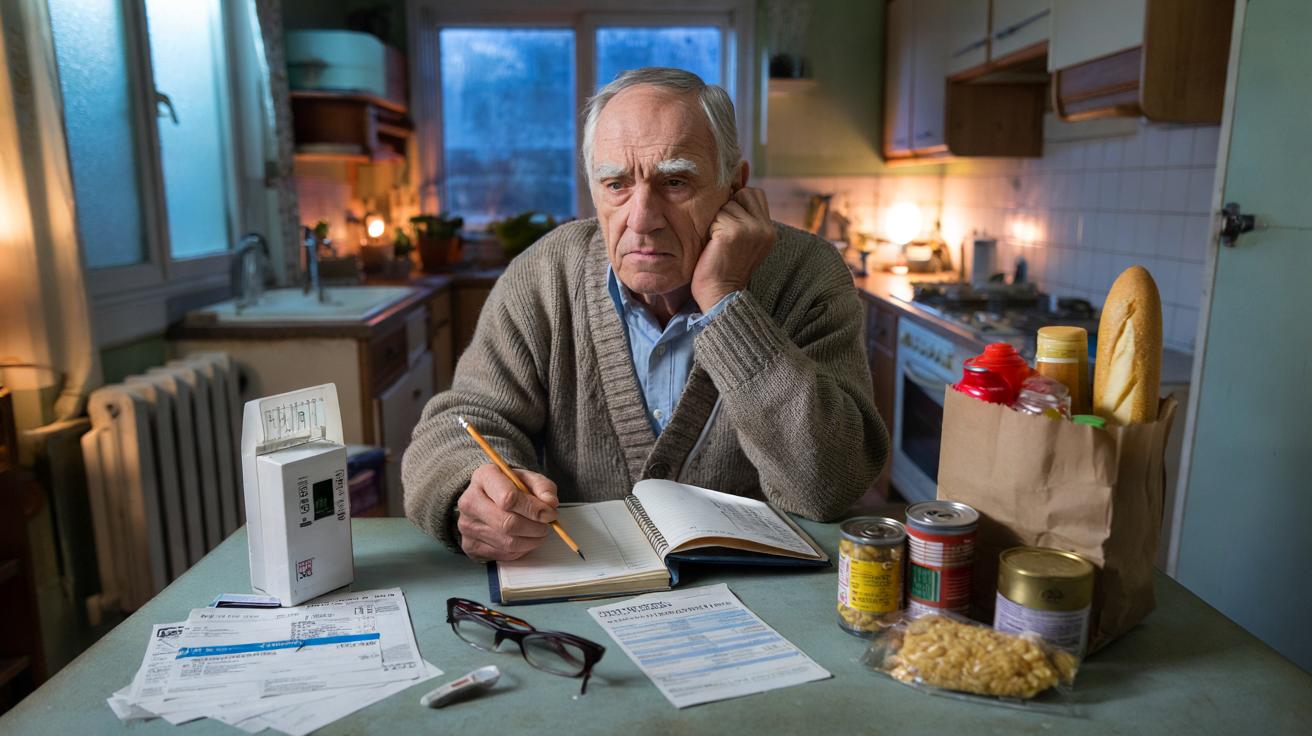
À 71 ans, Jean garde encore le réflexe de retourner les factures avant de les ouvrir. Sur la table de sa cuisine, entre une ordonnance, un relevé bancaire et un catalogue de promotions, il fait ses comptes avec un petit crayon. Sa pension tombe chaque mois, régulière, presque rassurante sur le papier. Mais depuis quelque temps, elle ne suffit plus à faire taire l’inquiétude. « Avant, je regardais ce qu’il restait. Maintenant, je regarde ce que je dois enlever », souffle-t-il. Le chauffage, les courses, sa mutuelle : trois dépenses ordinaires devenues impossibles à assumer ensemble sans renoncer à autre chose. Une phrase qu’il n’aurait jamais imaginé prononcer à la retraite. Et pourtant, elle résonne chez bien des foyers.
« Je dois choisir ce qui attendra » : le nouveau quotidien de Jean
Jean vit seul dans un appartement de deux pièces, qu’il occupe depuis plus de vingt ans. Rien d’extravagant : un loyer maîtrisé, une vieille voiture qu’il utilise peu, des habitudes simples, presque réglées comme du papier à musique. Pourtant, chaque début de mois a pris un goût amer. Quand la pension arrive, il règle d’abord le loyer et l’électricité, puis il pose les montants restants sur un carnet. Il ne parle pas de misère, il n’aime pas ce mot. Il parle plutôt de calculs qui ne s’arrêtent jamais, de petits arbitrages qui finissent par peser lourd dans la tête.
En janvier dernier, Jean a repoussé l’achat d’une paire de lunettes dont il avait besoin depuis des mois. Il avait déjà payé une facture de chauffage plus élevée que prévu et sa complémentaire santé venait d’augmenter. « J’ai fait ce que font beaucoup de gens : j’ai pris les lunettes les moins chères, et j’ai décalé le rendez-vous chez le dentiste », raconte-t-il. À la fin du mois, son budget courses avait fondu plus vite que prévu. Il a remplacé certains produits frais par des conserves et des pâtes. *Ce n’est pas dramatique sur une semaine, mais sur une année, cela change une vie.*
Les trois dépenses qui reviennent dans son discours sont le chauffage, l’alimentation et la santé. Elles ont un point commun : aucune ne ressemble à un plaisir superflu. Renoncer à chauffer correctement son logement, réduire les courses ou différer un soin ne relève pas d’un choix de confort. C’est une décision forcée, souvent prise dans le silence. Nous connaissons tous ce moment où une dépense imprévue dérègle une semaine entière. Pour Jean, ce moment s’étire parfois jusqu’au mois suivant. La retraite, qu’il imaginait paisible, est devenue une succession de petites négociations avec lui-même.
Quand chaque facture transforme la pension en puzzle
Le premier geste utile consiste à poser les chiffres sans se juger. Jean a commencé par séparer ses dépenses en trois colonnes : celles qui ne peuvent pas attendre, celles qui peuvent être réduites et celles qui peuvent être reportées. Cette méthode ne crée pas d’argent, mais elle évite de découvrir trop tard un prélèvement oublié. Il note aussi les dates précises : assurance, mutuelle, énergie, téléphone, impôts. Ce simple calendrier lui a permis d’éviter deux frais bancaires l’hiver dernier. Quand chaque euro compte, les oublis coûtent plus cher qu’on ne le croit.
Il faut aussi se méfier d’une erreur fréquente : vouloir tout couper d’un coup. Jean avait envisagé de résilier sa mutuelle pour respirer un peu financièrement. Son fils l’en a dissuadé, non sans raison. Une cotisation peut sembler lourde jusqu’au jour où survient une consultation, une hospitalisation ou un équipement mal remboursé. Le bon réflexe est souvent de demander une comparaison de garanties, de vérifier les aides possibles et d’appeler directement l’organisme concerné. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Mais une heure passée au téléphone peut parfois éviter une mauvaise décision.
Jean a fini par accepter de demander conseil au centre communal d’action sociale de sa ville et à sa caisse de retraite. Il ne savait pas que certaines démarches pouvaient ouvrir des pistes, même modestes, selon les ressources, le logement ou la situation de santé.
« Le plus dur n’était pas de remplir un dossier. Le plus dur, c’était d’admettre que je n’y arrivais plus seul », dit-il.
Pour ne rien laisser passer, il conserve désormais une liste visible sur son frigo :
vérifier les aides liées à l’énergie et au logement ;
demander un devis avant certains soins coûteux ;
contrôler les abonnements prélevés chaque mois ;
prévenir un proche en cas de difficulté durable.
Ce n’est pas une solution miracle, mais c’est un point d’appui.
La honte du renoncement pèse parfois plus lourd que la facture
Ce qui frappe chez Jean, ce n’est pas seulement le montant de sa pension. C’est sa gêne lorsqu’il évoque les choix imposés par son budget. Il a travaillé toute sa vie dans le bâtiment, cotisé, élevé deux enfants, payé ses factures sans demander de délai. Alors, appeler pour négocier une échéance lui donne l’impression d’avoir échoué. Cette idée est tenace, et elle enferme beaucoup de retraités dans une solitude inutile. **Demander une aide n’est pas renoncer à sa dignité.** C’est parfois la seule façon de préserver sa santé et son logement.
Autour de lui, les gestes ont changé. Sa fille passe davantage avec des plats préparés, sans en faire trop pour ne pas le blesser. Un voisin lui a montré comment suivre sa consommation d’électricité sur internet, même si Jean préfère encore son carnet à spirale. Ces attentions ne règlent pas la hausse des dépenses, elles desserrent au moins l’étau. Il y a aussi les associations locales, les permanences sociales et les services d’accompagnement, souvent méconnus. Chaque situation est différente, mais rester seul face aux chiffres rend presque toujours le problème plus lourd qu’il ne l’est déjà.
Le témoignage de Jean rappelle une réalité très concrète : une pension ne se mesure pas seulement à son montant affiché. Elle se mesure à ce qu’elle permet réellement d’acheter, de chauffer, de soigner et de vivre sans peur du lendemain. **Choisir entre manger mieux, se soigner ou se chauffer** ne devrait jamais devenir une routine. Pourtant, pour des personnes âgées aux revenus modestes, cette question s’invite dans les cuisines, devant les boîtes aux lettres et au moment de valider un panier de courses. Parler de ces arbitrages, c’est aussi permettre à d’autres de reconnaître leur propre situation sans honte.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Les trois dépenses qui pèsent
Chauffage, alimentation et santé sont souvent difficiles à réduire sans conséquence.
Identifier rapidement les priorités réelles du budget.
Le budget visible
Noter les prélèvements, les échéances et les dépenses fixes limite les mauvaises surprises.
Réduire le risque de découvert et de frais évitables.
Le recours à l’aide
Caisses de retraite, CCAS et organismes sociaux peuvent orienter selon chaque dossier.
Sortir de l’isolement et repérer des solutions adaptées.
Architecte d’intérieur passionnée par l’habitat durable, j’accompagne vos projets déco, rénovation et cuisine responsable avec enthousiasme et proximité.